【2026年最新】給与所得控除とは?基礎控除との違いや計算方法をわかりやすく解説
更新
「給与所得控除」は給与所得者を対象とした、所得税の税負担を軽減する控除の1つです。給与所得控除により差し引かれる金額は、給与収入金額で決まります。ただし2026年(令和8年)・2027年(令和9年)は、税制改正による時限措置として、給与所得控除の最低保障額が74万円(本則69万円+時限措置5万円)に引き上げられました。それにより年末調整や給与計算、所得税額の計算などに影響が発生し、作業の煩雑さに頭を悩ませる担当者も少なくないでしょう。
本記事では、給与所得控除に関する基本的な知識や、給与所得および控除額の計算方法、基礎控除や所得控除、特定支出控除との違いについて、わかりやすく解説しています。またよくある質問・回答などもまとめているので、ぜひ参考にしてください。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
期中の導入でも、給与・賞与の調整額を一括で取り込んで年末調整まで完結。
すべての機能を最大2か月無料でお試しできます。
※AI-OCRはベータ版として提供しています。
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
給与所得控除とは
給与所得控除とは、1年間の給与所得を計算する際に、給与等の収入金額から、収入金額に応じて定められた金額を差し引く制度です。会社員やパート、アルバイトなど雇用形態にかかわらず給与収入を得ていれば適用されます。
個人事業主などの自営業者は自身で確定申告を行うため、文房具やパソコンなどのように仕事上で使用する支出を経費として計上できます。一方、給与所得者は、原則として仕事上の支出を必要経費として給与収入から差し引けないため、その代わりとなる給与所得控除が設けられています。
給与所得控除と所得控除の違い
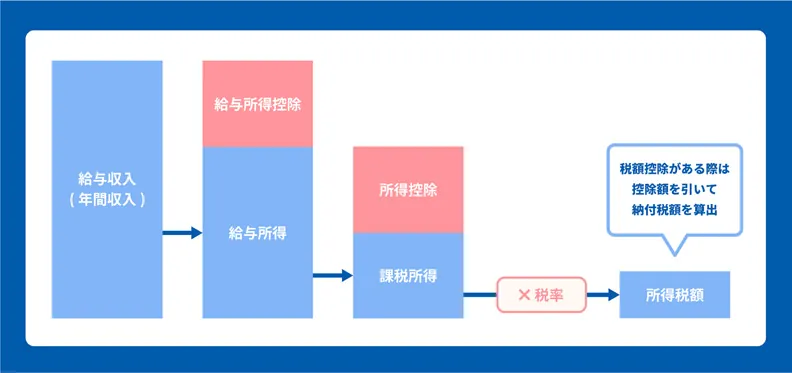
給与所得控除と所得控除の最も大きな違いは、控除額の算出方法にあります。給与所得控除は、給与収入金額に応じて一律に定められている控除額を差し引くものです。これは、給与所得者の必要経費を概算で認める目的で設けられています。
それに対して所得控除は、配偶者や扶養家族の有無、生命保険料や医療費の支払いなど、納税者個人の事情を考慮して税負担を軽減する制度です。具体的な控除額は、その種類(配偶者控除、扶養控除、生命保険料控除、医療費控除など)や支払金額によって異なります。
給与所得のみの場合、所得税額は以下の流れで計算します。
給与収入-給与所得控除=給与所得
給与所得-所得控除=課税所得
課税所得×税率-控除額=所得税額
給与所得控除と基礎控除の違い
給与所得控除は、主に会社員や公務員など、給与収入を得ている人を対象とした控除です。給与を得るために必要経費とみなされる一定額を収入から差し引くことで、実質的な所得(課税対象となる給与所得)を減少させます。
それに対して基礎控除は、原則としてすべての納税者が対象となる控除です。給与所得者だけでなく、自営業者や年金受給者、その他の所得がある人も含め、広く適用される控除制度です。そのため、多くの給与所得者が「給与所得控除」と「基礎控除」の両方を受けることができ、税負担がさらに軽減されます。
ただし、基礎控除には上限が設けられています。具体的には、合計所得金額が年間2,500万円を超える人の場合、基礎控除の適用外となります。
基礎控除について、詳しくはこちらの記事で解説しています。
基礎控除の金額
令和8年度の税制改正により、基礎控除の金額は前年より引き上げられます。納税者本人の合計所得金額に応じた、具体的な金額は以下のとおりです。
| 合計所得金額 (収入が給与だけの場合の収入金額) |
控除額 |
|---|---|
| 489万円以下 (665万5,556円以下) |
104万円 (本則62万円+時限措置42万円) |
| 489万円超〜655万円以下 (665万5,556円超~850万円以下) |
67万円 (本則62万円+時限措置5万円) |
| 655万円超〜2,350万円以下 (850万円超~2,545万円以下) |
62万円 |
| 2,350万円超〜2,400万円以下 2,545万円超~2,595万円以下) |
48万円 |
| 2,400万円超~2,450万円以下 (2,595万円超~2,645万円以下) |
32万円 |
| 2,450万円超〜2,500万円以下 (2,645万円超~2,695万円以下) |
16万円 |
| 2,500万円超 (2,695万円超) |
0円 |
- ※2026年(令和8年)・2027年(令和9年)分に適用
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし
 」P.1〜2
参照:国税庁「No.1199 基礎控除」
基礎控除と給与所得控除がそれぞれ最大額まで適用されると、104万円(基礎控除)+74万円(給与所得控除)=178万円となります。課税最低額は給与収入178万円まで引き上げられるため、特に収入が低い人は大幅な減税効果が期待できます。
ただし、合計所得が655万円以下の従業員に、本則の62万円に加え、特例加算の控除額が上乗せされるのは、令和8・9年分のみの時限措置です。令和10年分以後、合計所得金額132万円以下の基礎控除額は99万円、132万円超2,350万円以下は62万円となります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
給与所得控除額と給与所得の計算方法
本項目では、「給与所得控除額」と「給与所得」の計算方法について解説します。給与所得控除は、給与収入から必要経費相当額を概算で差し引くためのもので、収入金額に応じて計算方法が細かく定められています。この控除額を給与収入から差し引いたものが、最終的な給与所得です。
給与所得控除の計算方法
令和8年度の税制改正により、給与所得控除の最低保障額が74万円に変わります。これにより、収入に応じた控除額の計算式も一部変更されています。下表を基に、給与収入による控除額を確認しましょう。
| 給与等の収入金額 (給与所得の源泉徴収票の支払金額) |
給与所得控除額 |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超〜360万円以下 | 収入金額×30%+8万円 |
| 360万円超〜660万円以下 | 収入金額×20%+44万円 |
| 660万円超〜850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
- ※2026年(令和8年)・2027年(令和9年)分に適用
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1〜2
参照:国税庁「No.1410 給与所得控除」
改正後の給与所得控除が反映されるのは、令和8年12月の年末調整からです。令和8年11月までの月次源泉徴収業務に変更点はありません。令和10年分以後は、給与所得控除の最低保障額が69万円に戻る予定です。なお、最低保障額は、物価動向を踏まえて2年ごとに見直すことが基本とされています。
給与所得の計算方法
給与所得は、給与等の収入金額(給与所得の源泉徴収票の支払金額)から給与所得控除額を差し引いて算出します。給与所得控除には最低保障額があり、令和8・令和9年分は、時限措置によって69万円に5万円が上乗せされます。給与収入220万円以下の人に適用される最低保障額は74万円です。
上記の手順で算出された所得は、所得税や住民税を計算する際のベースとなります。では具体的な計算例を、年収200万円と460万円の2つのパターンで見てみましょう。
【例1】年収200万円の場合
年間の給与収入が200万円の場合、給与等の収入金額の「220万円以下」の区分に該当するため、給与所得控除額は74万円になります。
この額を年間収入から差し引きます。
200万円−74万円=126万円
したがって、給与所得は126万円となります。
【例2】年収460万円の場合
国税庁の「令和6年分民間給与実態統計調査」によれば、給与所得者の平均給与は478万円です。ここでは、平均に近い年収460万円を例に計算してみます。給与所得控除額は、給与等の収入金額の「360万円超~660万円以下」の計算式に当てはめます。
460万円×20%+44万円=136万円
この額を年間収入から差し引きます。
460万円−136万円=324万円
したがって、給与所得は324万円となります。
-
参照:国税庁「令和6年分 民間給与実態統計調査」
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
特定支出控除とは
特定支出控除とは、業務に要する支出を自分で負担した場合に受けられる制度です。支出額が給与所得控除額の2分の1を超えたとき、その超過分が控除の対象となります。特定支出控除の対象となる支出は、所得税法で定められている特定の場合に対して、給与支払者が「特定支出」であると証明したものに限定されます。具体的にどのようなものが対象となるかは、次項で解説します。
特定支出控除の範囲
国税庁によると、特定支出控除の対象となる支出は以下の7項目です。
-
-
1.一般の通勤者として通常必要であると認められる通勤のための支出(通勤費)
-
2.勤務する場所を離れて職務を遂行するための直接必要な旅行のために通常必要な支出(職務上の旅費)
-
3.転勤に伴う転居のために通常必要であると認められる支出(転居費)
-
4.職務に直接必要な技術や知識を得ることを目的として研修を受けるための支出(研修費)
-
5.職務に直接必要な資格を取得するための支出(資格取得費)
-
6.単身赴任などの場合で、その者の勤務地または居所と自宅の間の旅行のために通常必要な支出(帰宅旅費)
-
7.次に掲げる支出(その支出の額の合計額が65万円を超える場合には、65万円までの支出に限ります。)(勤務必要経費)
(1)書籍、定期刊行物その他の図書で職務に関連するものを購入するための支出(図書費)
(2)制服、事務服、作業服その他の勤務場所において着用することが必要とされる衣服を購入するための支出(衣服費)
(3)交際費、接待費その他の費用で、給与等の支払者の得意先、仕入先その他職務上関係のある者に対する接待、供応、贈答その他これらに類する行為のための支出(交際費等)
-
-
引用:国税庁「No.1415 給与所得者の特定支出控除」
例えば、業務内容に通じることでも趣味の一環で受けたセミナーや、私的な衣服・書籍の購入は対象外です。支出が発生する際には、対象範囲に該当するかどうかを確認しておくことをおすすめします。
特定支出の控除を受ける方法
特定支出控除を受けるには、確定申告を行わなければなりません。申告書には、支出内容や金額を記入した「給与所得者の特定支出に関する明細書」と、勤務先などが発行する証明書を添付します。加えて、領収書や交通費に係る切符・搭乗券など、支出の事実や金額を証する書類を添付または提示します。
適用を受けるには複数の書類を用意しなくてはならないため、該当する従業員がいる場合は、事前に必要書類を確認・保管するよう促しておくことが重要です。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
給与所得控除の基本を押さえよう
給与所得控除は、給与所得者を対象に1年間の収入額に応じて一定の額を差し引くしくみです。令和8年度の税制改正では、令和8・9年分の最低保障額が74万円(本則69万円+時限措置5万円)に引き上げられました。引き上げは時限的な措置であり、令和10年分以後の最低保障額は69万円を基本として計算されます。 給与所得控除などの控除制度や計算方法、適用条件などは税制改正により変わる可能性があるため、随時最新情報を確認しながら年末調整や給与計算を進めるようにしましょう。
年末調整や給与計算業務を効率的に行うなら、クラウド給与計算ソフト「弥生給与 Next」がおすすめです。法令改正へも自動対応しており、最新の情報に則った給与計算や年末調整業務が行えます。従業員情報や勤怠・労務を一元管理し、煩雑になりがちな事務作業を効率化できるため、ぜひ導入をご検討ください。
-
※本記事は2026年8月6日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
よくあるご質問
給与所得控除の控除額はどのくらい?
給与所得控除の金額は、給与収入の額によって異なります。令和8年度の税制改正により、令和8・9年分の給与所得控除の最低控除額は74万円まで引き上げられました(給与収入金額220万円以下の人が該当)。ただし、これは2年限りの時限措置です。本則は69万円であり、令和10年分以後、給与収入220万円以下の人の、給与所得控除の最低保障額は「収入金額×30%+8万円 (69万円未満となる場合は、69万円)」に戻る予定です。
また、令和8・9年分における、給与所得控除の最高控除額は195万円です。これは給与収入金額850万円超の人が該当する控除額で、従来と変更はありません。 さらに給与収入金額が850万円を超え、23歳未満の扶養親族がいるなど一定の条件を満たす場合は、所得金額調整控除(最大15万円)が適用される場合があります。控除額は税制改正などで変更される場合があるため、随時最新情報を確認するようにしましょう。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.2
給与所得の計算方法について、詳しくはこちらの記事で解説しています。
所得税の計算の仕方は?
所得税は、給与所得者の年間収入や控除額に応じて算出されます。計算の基本的な流れは次のとおりです。
-
1.1年間に得た給与や事業収入、副業収入などの各所得区分ごとに、収入金額から必要経費や給与所得控除を差し引いて「各所得金額」を算出します。
-
2.それらの所得金額を合算したものが「合計所得金額」となります。
-
3.合計所得金額から、基礎控除や扶養控除、生命保険料控除などの所得控除を差し引いたものが「課税所得」です。
-
4.課税所得に所得税の税率をかけ、さらに速算表による控除額を差し引いて「所得税額」を計算します。税率は課税所得に応じて5%から45%まで変動します。
令和8年度の税制改正では、令和8・9年の2年間限りの時限措置として、合計所得額が655万円以下の人に対し、本則62万円に加え、最大42万円の特例加算が行われます。それにより、合計所得額489万円以下の人は最大額である104万円の基礎控除が適用されます。さらに給与所得控除の最低保障額も前年の65万円から74万円まで引き上げられるため、多くの給与所得者で税負担が軽減される見込みです。
詳細な計算方法や具体例について、詳しくはこちらの記事で解説しています。
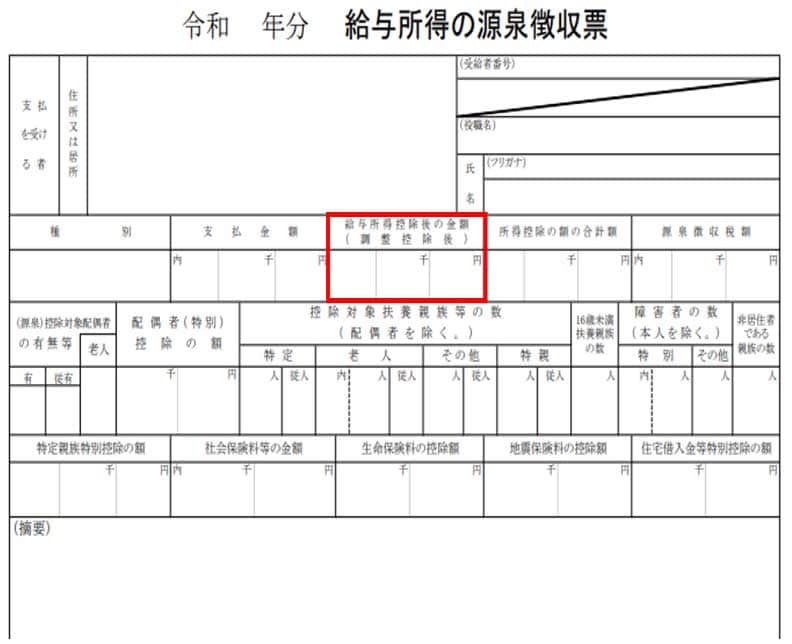
給与所得控除後の金額は源泉徴収票のどこに反映される?
-
参考:国税庁「F1-1 給与所得の源泉徴収票(同合計表) 給与所得の源泉徴収票(受給者交付用)」より一部引用・加工し作成
給与所得控除後の金額は、源泉徴収票の「給与所得控除後の金額(調整控除後)」欄に記載されます。この欄には、給与等の収入金額から給与所得控除額を差し引いた金額が記載され、所得金額調整控除が適用される場合は、同控除を差し引いた後の金額が記載されます。所得控除を差し引いた後の課税所得とは異なります。なお、年末調整を行っていない従業員の場合、この欄は空欄です。
源泉徴収票の見方や記載内容、交付タイミングについて、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】年末調整がラクになる「弥生給与 Next」がよくわかる資料
今年の年末調整は「弥生給与 Next」でもっとラクに
弥生給与 Nextは、各種控除申告書の回収、年税額の計算、源泉徴収票の作成・Web配信まで、年末調整業務をまとめて効率化するクラウド給与ソフトです。
保険料控除証明書のAI-OCR読取機能(ベータ版)により、従業員は証明書を撮影・アップロードで申告情報を自動反映。担当者は提出された申告書を画面上で確認。
給与・賞与の調整額を一括取込できるため、期中の給与ソフト導入でも安心です。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。

この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。