



年末調整の変更ポイント
2026年分の年末調整の改正内容をまとめています。
具体的にどのような改正が行われるのか確認してみましょう。
制度上の改変
改変内容の詳細について
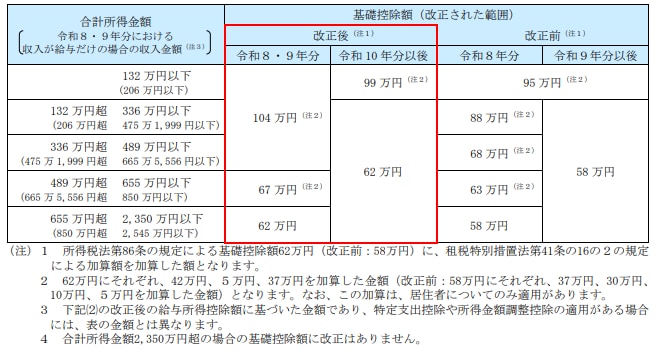
基礎控除額と給与所得控除額の見直し
2026年(令和8年)12月1日より、合計所得金額に応じて基礎控除額が引き上げられることとなりました。
こちらは、2026年(令和8年)の年末調整から適用されます。
なお給与・賞与の所得税計算については、「2027年(令和9年)の源泉徴収税額表」から適用されます。
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」を加工して作成
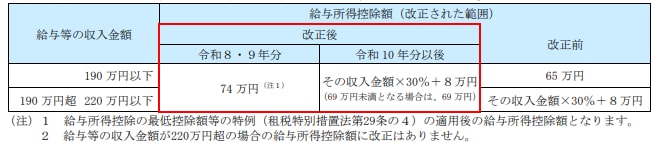
2026年(令和8年)12月1日より、給与の収入金額が220万円以下の場合、給与所得控除額の最低保障額が65万円から74万円に引き上げられることとなりました。
こちらは、2026年(令和8年)の年末調整から適用されます。
なお給与・賞与の所得税計算については、「2027年(令和9年)の源泉徴収税額表」から適用されます。
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」を加工して作成
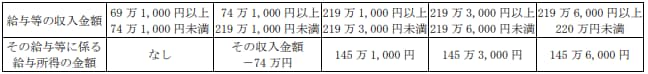
また、令和8・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合、その給与等に係る給与所得の金額については、上記にかかわらず、次の金額とすることとされました。
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」を加工して作成
以上の見直しにより、所得税が発生しない給与の収入金額の上限が「160万円(95万円+65万円)」から「178万円(104万円+74万円)」に引き上げられることとなりました。
扶養親族等の所得要件の改正
2026年(令和8年)12月1日より、扶養控除等の対象となる扶養親族等の所得要件が改正されることとなりました。
基礎控除額と給与所得控除額の見直しに伴い、扶養親族等の所得要件が引き上げられます。
こちらは、2026年(令和8年)12月以降の年末調整および、給与・賞与の所得税計算(扶養親族等の数の算定)から適用されます。
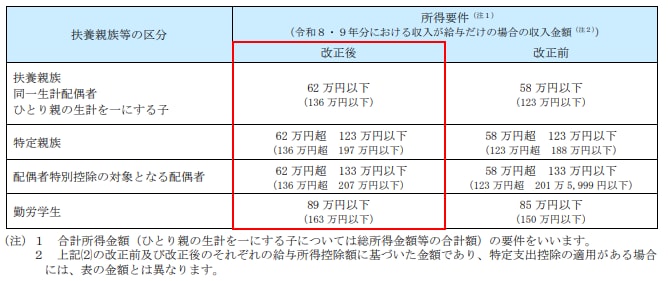
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」を加工して作成
これにより、子や配偶者について扶養控除等の対象となるための給与の収入金額の上限が、「123万円」から「136万円」に引き上げられることとなりました。
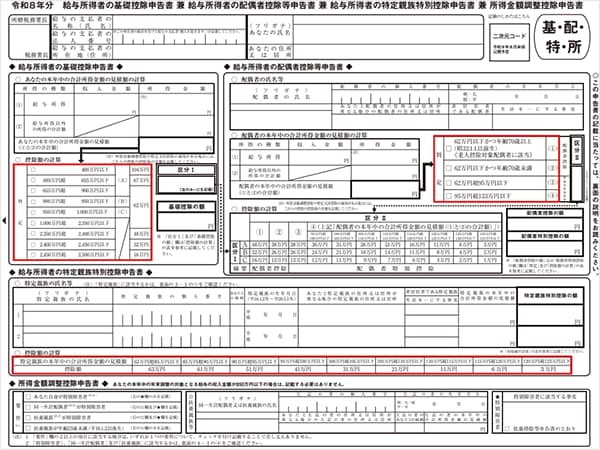
令和8年分の「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」の様式変更
基礎控除額と給与所得控除額の見直しおよび扶養親族等の所得要件の改正に伴い、「基・配・特・所申告書」の様式が変更されました。
「基礎控除申告書」の「控除額の計算」の内容が更新されました。
「配偶者控除等申告書」の「判定」および「特定親族特別控除申告書」の「控除額の計算」の内容が更新されました。
令和8年分の「源泉徴収簿」の様式変更
扶養親族等の所得要件の改正および特定親族特別控除の創設に伴い、令和8年分の源泉徴収簿の様式が変更されました。
「扶養控除等の申告・各種控除額」欄に、「特定親族」の追加や項目名称の変更が行われました。
「年末調整」欄に「特定親族特別控除額」欄が設けられました。
「前年の年末調整に基づき繰り越した過不足税額」欄が右側から左側へ移動しました。
「賞与等」欄が4行から3行に変更になりました。
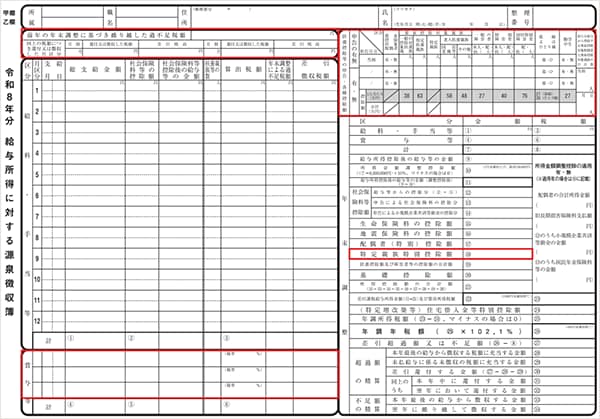
出典:国税庁「令和8年分給与所得に対する源泉徴収簿」を加工して作成
保険料控除の見直し(一般の生命保険料控除の特例)
新生命保険料の支払いがあり、23歳未満の扶養親族がいる場合、一般の生命保険料控除の上限額が引き上げられます。
(2026年(令和8年)、2027年(令和9年)に対する特例措置)
この特例は、夫婦の双方で受けることができます。
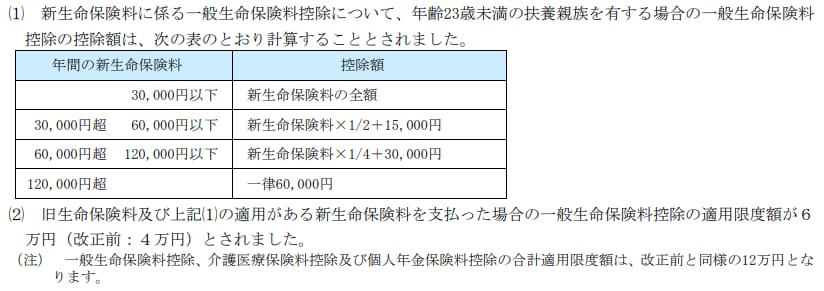
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」を加工して作成
保険料控除申告書の様式変更
この見直しに伴い令和8年分の「保険料控除申告書」の様式が変更され、年齢23歳未満の扶養親族を有する場合の計算式が追加されました。
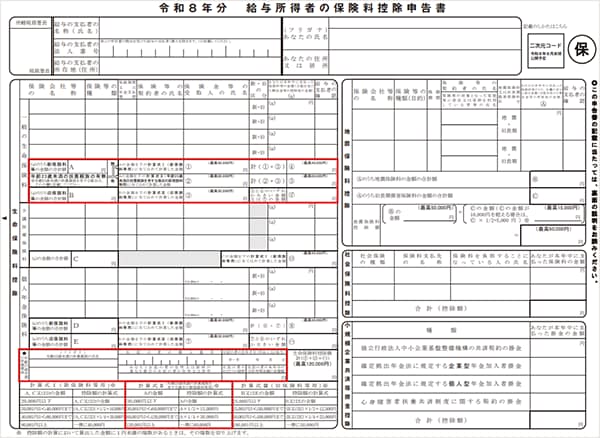
出典:国税庁「令和8年分給与所得者の保険料控除申告書」を加工して作成
給与所得の源泉徴収票の記載事項の変更
保険料控除の見直しにより、特例措置の適用を受ける場合は「摘要」欄に「租税特別措置法第41条の15の5第1項適用」と記載することとされました。
扶養親族等の所得要件の改正により、源泉徴収票に記載される扶養親族の要件が変更されました。
法定調書の電子的提出義務の対象枚数引き下げ
前々年に提出した源泉徴収票の枚数が「100枚以上」の場合に電子的提出が必須でしたが、この基準が「30枚以上」に引き下げられます。
電子的提出の対象要件について詳しくは、国税庁「令和8年分給与所得の源泉徴収票等の法定調書の作成と提出の手引」をご確認ください。
源泉徴収票のみなし提出の特例
①源泉徴収票の提出
給与支払報告書を市区町村に提出した場合、給与所得の源泉徴収票も税務署に提出したものとみなされ、あらためて提出する必要はなくなります。
提出範囲の変更:源泉徴収票の提出範囲は、給与支払報告書に揃えられます。
必須提出範囲:支払金額が30万円以下である退職者を除く、支払いがある全員が対象となります。(実務上は、退職者で支払金額が30万円以下の従業員の提出も可となっており、提出を推奨している市区町村もあります)
従業員向けの源泉徴収票は、引き続き作成・交付が必要です。
上記改正に伴い、eLTAXを利用して給与支払報告書および源泉徴収票を作成し、一括提出する機能(「電子的提出の一元化」)は、令和8年9月をもって終了します。
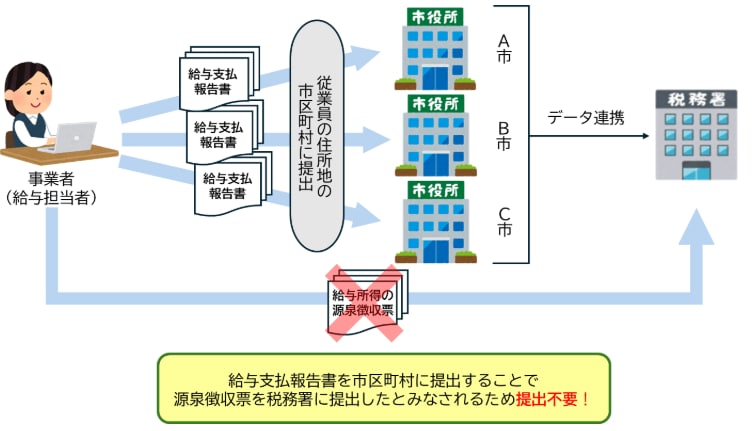
出典:国税庁「源泉徴収票のみなし提出の特例」を加工して作成
②法定調書合計表の提出
市区町村経由で源泉徴収票を税務署に提出した場合、「給与所得の源泉徴収票等の法定調書合計表」(以下、法定調書合計表)の税務署への提出が不要になります。
ただし、法定調書合計表は、給与所得の源泉徴収票を含む6種類の法定調書の兼用様式のため、以下の②~⑥の法定調書のいずれかを税務署に提出する場合は、提出が必要です。その際、税務署に提出しない給与所得の源泉徴収票に係る記載は不要です。
※法定調書合計表の対象となる6種類の法定調書
-
①
給与所得の源泉徴収票
-
②
退職所得の源泉徴収票
-
③
報酬、料金、契約金及び賞金の支払調書
-
④
不動産の使用料等の支払調書
-
⑤
不動産等の譲受けの対価の支払調書
-
⑥
不動産等の売買又は貸付けのあっせん手数料の支払調書
みなし提出の特例について詳しくは、国税庁「源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A」をご確認ください。
参考情報
国税庁
過年度の変更について
【国税庁】国税局電話相談センター
年末調整に関する一般的なご質問・ご相談は、所轄の国税局電話相談センターをご利用ください。
国税局電話相談センターへの接続の流れは以下よりご確認ください。
国税庁サイト:
【受付時間】8:30~17:00 (土日祝日及び年末年始を除く)


