【2026年最新】基礎控除とは?制度の意義や適用させる方法をわかりやすく解説
更新
基礎控除は、合計所得金額が2,500万円以下であれば、すべての納税者が受けられる所得控除です。基礎控除をはじめとする各種控除のルールは税制改正で見直されることがあり、令和7年度・令和8年度の税制改正では、所得税の基礎控除額が二段階で引き上げられました。
本記事では、給与計算担当者や会社員・パート・アルバイトの方の年末調整に向けて、基礎控除のしくみや控除額、給与所得者と個人事業主それぞれの適用方法、申告書の書き方を解説します。
※本記事は「給与計算担当、会社員・パート・アルバイトの方の年末調整」向けの記事です。
フリーランスなどの個人事業主や副業で確定申告を行う方の基礎控除については、2026年分(2027年に提出の確定申告)に対応した以下の記事をご覧ください。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
無料お役立ち資料【「弥生給与 Next」がよくわかる資料】をダウンロードする
基礎控除とは所得金額から引かれる所得控除の1つ
基礎控除は、年末調整や確定申告で所得税を計算する際に、所得金額から差し引ける所得控除の1つです。控除額が大きいほど課税対象となる所得(課税所得)が小さくなるため、最終的に納める税額にも影響します。
所得控除には基礎控除のほかにも、社会保険料控除や医療費控除、生命保険料控除、配偶者控除などさまざまな種類があります。それぞれの控除には適用要件が定められており、要件を満たした場合にのみ控除額として差し引けます。
基礎控除は、納税者本人の合計所得金額が2,500万円以下の場合に適用され、所得金額に応じて控除額が定められています。所得税は、1年間の総所得金額から控除額を差し引いた課税所得に税率を適用して計算するしくみです。給与所得から差し引く控除額が変わると課税所得金額も変動するため、その結果は税額にも影響します。
年末調整について、詳しくはこちらの記事で解説しています。
確定申告での基礎控除について、詳しくはこちらの記事で解説しています。
合計所得金額ごとの控除額
物価上昇に伴う税負担への配慮や就業調整への対応として、令和7年度の税制改正では所得税の基礎控除と給与所得控除の金額が見直され、「特定親族特別控除」の制度も新設されました。続く令和8年度の税制改正では、基礎控除に加えて給与所得控除の最低保障額もさらに引き上げられています。
基礎控除額は合計所得金額に応じて定められており、2026年(令和8年)分・2027年(令和9年)分は以下のとおりです。
| 合計所得⾦額 | 令和8年・令和9年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | なし |
- ※合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
令和8年度の税制改正では特例加算の対象範囲が広がり、令和8・9年分の基礎控除額は、合計所得金額489万円以下で一律104万円、489万円超655万円以下で67万円となりました。所得区分ごとの控除額が令和7年分から変わっているため、給与計算担当者は令和8年分の表を確認しましょう。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし
 」P.1
なお、今回の改正は所得税の基礎控除に関するもので、住民税の基礎控除は据え置かれています。合計所得金額132万円以下の基礎控除額のうち、所得税法第86条による本則部分(恒久部分)は58万円から62万円に引き上げられており、残りは租税特別措置法による加算額として上乗せされています。
給与所得控除について、詳しくはこちらの記事で解説しています。
また、合計所得金額132万円以下の基礎控除額104万円は令和8年分・令和9年分に適用される水準で、2028年(令和10年)分以後は99万円に見直される予定です。基礎控除や給与所得控除の最低保障額については、令和10年分以後2年ごとに、直前の見直し後の額へ全国消費者物価指数の変化率を反映して見直すこととしています。
所得税の求め方

所得税は、1年分の収入額と、業務上発生した経費や所得控除の合計額を基に算出します。1月から12月までの1年分の収入額から、同期間に発生した必要経費、基礎控除などの所得控除額を差し引き、課税所得金額を算出します。さらに、課税所得金額に税率を掛けることで所得税額が計算されます。
さらに所得税に加えて復興特別所得税も課されます。令和8年分までは基準所得税額に対して2.1%の税率です。そのため、基準所得税額と復興特別所得税額の合計額が、所得税および復興特別所得税の額となります。
所得税率は、課税所得金額に応じて7段階に分かれています。課税所得金額が1,000円以上194万9,000円以下の場合は5%、195万円以上329万9,000円以下の場合は10%などと定められており、詳細は国税庁の公式サイトで確認できます。
所得税の計算手順
-
-
1.1年の収入額 - 収入から差し引かれる金額(必要経費など)= 所得金額
-
2.所得金額 - 所得控除額 = 課税所得金額
-
3.課税所得金額 × 税率 - 速算表による控除額 = 所得税額
-
4.所得税額 - 所得税から差し引かれる金額(住宅ローン控除など)= 基準所得税額
-
5.基準所得税額 + 復興特別所得税額 = 所得税および復興特別所得税の額
-
所得控除の種類
所得控除は16種類あり、控除を受けるには年末調整または確定申告の手続きを行います。
| 区分 | 所得控除の種類 | 控除を受けられる主な条件と控除額 |
|---|---|---|
| 物的控除 | 雑損控除 | 災害や盗難などによって資産が損害を受けた場合の控除 |
| 医療費控除 | 病気やケガなどで一定額以上の医療費を支払った場合の控除。支払った医療費から保険金を差し引いた金額の合計額から10万円(総所得金額が200万円未満の場合は総所得金額の5%)を差し引いた金額が控除額(最高200万円。生計を一にする家族の分も含めることが可能)。 注:セルフメディケーション税制では、特定一般用医薬品等購入費の合計額から1万2,000円を差し引いた金額(最高8万8,000円)が控除額。医療費控除との併用は不可 |
|
| 寄附金控除 | ふるさと納税などの「特定寄附金」を支出した場合に受けられる控除。特定寄附金の合計額から2,000円を引いた額、またはその年の合計所得金額の40%から2,000円を引いた額のうち、いずれか低い金額が控除額 | |
| 社会保険料控除 | 健康保険料や国民年金などの社会保険料を支払った場合、または生計を一にする配偶者や子、親族の社会保険料を支払った場合の控除 | |
| 小規模企業共済等掛金控除 | 小規模企業共済で支払った掛金の全額が所得から差し引かれる控除。 対象:小規模企業共済の掛金、企業型確定拠出年金(企業型DC)、個人型確定拠出年金(iDeCo)、障害者扶養共済制度の掛金 |
|
| 生命保険料控除 | 生命保険料や介護医療保険料、個人年金保険料などを支払った場合の控除 | |
| 地震保険料控除 | 特定の損害保険のうち、地震による損害部分の保険料や掛金を支払った場合の控除 | |
| 人的控除 | ひとり親控除 | 納税者本人がひとり親である場合の控除で、控除額は35万円。生計を一にする子がいること、子の総所得金額等が62万円以下であること、事実上婚姻関係と同様の事情にある人がいないこと、納税者本人の合計所得金額が500万円以下であることなどが要件 |
| 寡婦控除 | 納税者本人が所得税法上の寡婦である場合の控除で、控除額は27万円。合計所得金額が500万円以下で、夫と離婚した後に婚姻しておらず扶養親族がいる人などが対象(ひとり親控除との併用は不可) | |
| 勤労学生控除 | 納税者本人が所得税法上の勤労学生で、合計所得金額が89万円以下などの要件に当てはまる場合の控除。控除額は27万円 | |
| 障害者控除 | 納税者本人や同一生計配偶者、扶養親族が障害者または特別障害者である場合の控除。控除額は障害者27万円、特別障害者40万円、同居特別障害者75万円 | |
| 配偶者控除 | 配偶者の合計所得金額が62万円以下の場合の控除。給与のみの場合は給与収入136万円以下が対象。控除額は13万円から38万円で、納税者本人の合計所得金額によって異なる(配偶者が70歳以上の老人控除対象配偶者の場合は16万円から48万円) | |
| 配偶者特別控除 | 納税者本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が62万円超133万円以下の場合の控除。控除額は1万円から38万円で、納税者本人と配偶者の合計所得金額によって異なる | |
| 扶養控除 | 控除対象となる扶養親族がいる場合の控除。控除額は38万円から63万円で、扶養親族の年齢や同居の有無などによって異なる | |
| 特定親族特別控除 | 19歳以上23歳未満の親族の合計所得金額が62万円超123万円以下(給与所得のみの場合は給与収入136万円超197万円以下)の場合の控除。控除額は3万円から63万円で、親族の合計所得金額によって異なる | |
| 基礎控除 | 合計所得金額2,500万円以下の納税者が受けられる控除。控除額は合計所得金額と年分に応じて異なる |
16種類の所得控除のうち、雑損控除・医療費控除・寄附金控除を除く13種類は、年末調整で適用できます。会社員の場合は、年末調整の際に勤務先へ必要事項を記入した書類を提出し、勤務先が手続きを行います。年の途中で転職してきた人がいる場合は、前職の給与や源泉徴収された所得税額も含めて1年分の所得税を計算するため、前職の源泉徴収票を提出してもらいましょう。
令和8年度税制改正では、基礎控除や特定親族特別控除に加えて、配偶者特別控除の所得要件も見直されており、2026年(令和8年)分は合計所得62万円超133万円以下の配偶者が対象です。併せて、扶養控除等の対象となる扶養親族や同一生計配偶者の所得要件も、合計所得62万円以下(給与収入のみの場合は136万円以下)に引き上げられており、年末調整の対象範囲にも影響します。特定親族特別控除についても、対象となる所得の範囲が令和7年度税制改正での新設時からさらに一部変更されています。
複数の控除で所得要件が見直されているため、年末調整の担当者は、基礎控除だけでなく、配偶者控除や扶養控除についても改正後の判定基準を確認しましょう。従業員に配布する案内資料についても、令和8年分の数値に沿った内容に更新しておくと、問い合わせの対応がスムーズです。
所得控除の受け方
会社は、「給与所得者の扶養控除等(異動)申告書」や「給与所得者の保険料控除申告書」などの書類を従業員に配布し、記入後に回収します。また、生命保険料控除の「保険料控除証明書」や、住宅ローン控除(税額から直接差し引く税額控除)の適用方式に応じた必要書類なども、併せて提出してもらいましょう。
雑損控除、医療費控除、寄附金控除の3種類と初年度の住宅ローン控除は年末調整では申告できません。これらの控除を受けたい従業員には、年末調整とは別に確定申告を行ってもらいましょう。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
基礎控除を適用させる方法
基礎控除の適用には、年末調整や確定申告を行います。会社員などの給与所得者は年末調整で、個人事業主は確定申告で手続きを行います。
給与所得者は年末調整で基礎控除を受ける
会社員、パート、アルバイトなどのうち、年末調整の対象となる人は、勤務先で基礎控除の適用を受けられます。
基礎控除の適用を受けるには、「給与所得者の基礎控除申告書」の提出が必須です。この申告書は、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書との兼用様式で、該当する控除に応じた必要事項も記載します。
2026年(令和8年)11月までの月々の源泉徴収事務に変更はありません。給与計算担当者は、令和8年12月に行う年末調整で、改正後の基礎控除額や給与所得控除額を用いて年税額を計算し、それまでに源泉徴収した税額との差額を還付または追加徴収によって精算します。
年末調整の結果は、主に12月または翌年1月の給与に反映されます。申告書の社内提出期限は、11月から12月初旬ごろに設定されることが一般的です。提出が遅れると年末調整に控除が反映されない場合があるため、給与計算担当者はあらかじめ提出期限を周知しましょう。
年末調整について、詳しくはこちらの記事で解説しています。
個人事業主は確定申告で基礎控除を受ける
1月1日から12月31日までの所得や所得税額を計算し、源泉徴収された税額や予定納税額などとの過不足を精算する手続きが「確定申告」です。個人事業主が基礎控除を受けるには、原則として所得を得た年の翌年に自ら確定申告を行います。確定申告の期間は、原則として翌年の2月16日から3月15日までです。
確定申告書には、合計所得金額に応じた基礎控除額を記載します。確定申告書等作成コーナーを利用すれば、e-Taxによるオンライン申告も可能です。
確定申告のやり方について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
基礎控除制度の意義と税制改正による変更点
基礎控除は、納税者本人の生活に不可欠な最低限の収入に配慮し、所得税の負担を調整するために設けられた制度です。令和7年度・令和8年度の税制改正では、この基礎控除額が二段階で引き上げられ、併せて給与所得控除の最低保障額や扶養親族等の所得要件も見直された点が特徴です。
基礎控除制度の意義
所得税は個人の所得にかかる税金ですが、生活に不可欠な最低限の収入にまで課税すると、納税者の負担が重くなりすぎてしまいます。そこで、納税者の生活の安定に配慮し、負担を和らげるために基礎控除をはじめとする控除制度が設けられています。
基礎控除は、憲法25条の「健康で文化的な最低限度の生活を営む権利」に基づいて1947年に創設された制度です。以前は「103万円の壁」と呼ばれる基準がありましたが、これは基礎控除と給与所得控除の合算額を指すもので、令和7年度・令和8年度の税制改正によってこの水準も引き上げられています。
-
参照:国税庁「所得控除の今日的意義(要約)」
税制改正による二段階の変更点
基礎控除と給与所得控除は、令和7年度と令和8年度の税制改正によって、二段階で引き上げられました。以下では、給与収入のみでほかの所得がなく、基礎控除と給与所得控除のみを考慮した場合の目安を示します。
改正前は、合計所得金額132万円以下の場合の基礎控除が48万円、給与所得控除の最低保障額が55万円で、合計額は103万円でした。これが、いわゆる「103万円の壁」です。
「103万円の壁」は、労働時間を抑える就業調整の一因になるとの指摘があり、これを踏まえて、令和7年度税制改正では基礎控除と給与所得控除が引き上げられました。令和7年分(2025年分)から基礎控除が95万円、給与所得控除の最低保障額が65万円となり、所得税がかからない給与収入の目安は160万円でした。
続く令和8年度税制改正では、令和8年分(2026年分)から基礎控除が104万円、給与所得控除の最低保障額が74万円に引き上げられ、この目安は178万円となります。また、基礎控除の本則部分(恒久部分)も58万円から62万円へ引き上げられました。
令和8・9年分の給与所得控除の最低保障額74万円は、給与収入220万円以下の場合に適用されます。給与収入220万円超の場合の給与所得控除額に、今回の改正による変更はありません。なお、160万円や178万円は所得税上の目安であり、社会保険の加入や扶養の判定基準とは異なります。
-
参照:国税庁「令和8年4月源泉所得税の改正のあらまし」P.1
年収の壁について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
基礎控除申告書の書き方
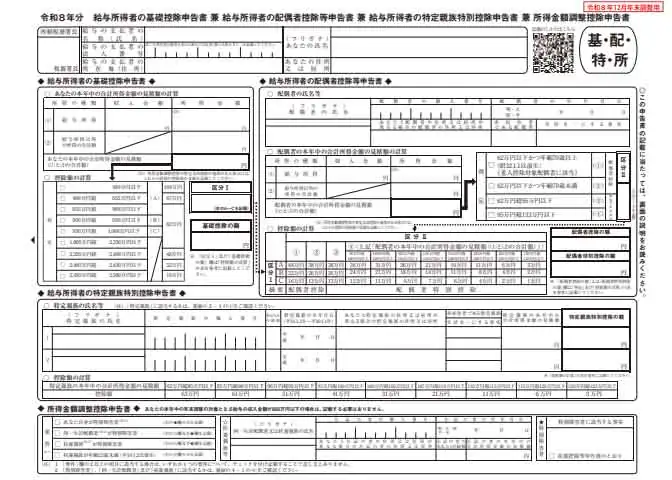
基礎控除を受けるには、年末調整で提出する「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」に必要事項を記入します。この申告書は、毎年10月下旬から11月ごろに勤務先が従業員に配布し、記入後に回収する流れです。
基礎控除額の引き上げに伴い、控除額の計算欄や判定欄の数値も令和8年分の様式に合わせて改正されます。配偶者控除等申告書や特定親族特別控除申告書の判定欄も、それぞれの所得要件の見直しとともに更新されるため、記入時には最新の様式を使用しているかを確認しておきましょう。
この申告書は、以下の4つの申告書が一式にまとめられたものです。
-
- 給与所得者の基礎控除申告書
- 給与所得者の配偶者控除等申告書
- 給与所得者の特定親族特別控除申告書
- 所得金額調整控除申告書
給与所得者の基礎控除申告書の書き方について、詳しくはこちらの記事で解説しています。
本年中の合計所得金額の見積額を算出する
まず、「本年中の合計所得金額の見積額」を記載します。これは、基礎控除の適用額を決めるうえで重要な項目です。記入の流れは次のとおりです。
給与収入を記入:給与所得の「収入金額」の欄に、会社から交付された前年の源泉徴収票や、現時点までの給与支給額を基に見積もった収入金額を記入します。年末調整前に当年分の源泉徴収票は交付されないため、あくまで見積額で差し支えありません。
給与所得を記入:給与所得の「所得金額」の欄に、給与収入から給与所得控除を差し引いた給与所得額を記入します。
給与所得以外の所得の合計額を記入:事業所得や不動産所得、雑所得など、給与以外で得た所得の合計額(収入金額から必要経費を差し引いた額など)を「所得金額」の欄に記載します。年内に正確な数値を把握することは難しいため、概算額(見積額)で差し支えありません。
合計所得金額を計算:給与所得と給与所得以外の所得を合算し、「本年中の合計所得金額の見積額」として欄に記入します。
基礎控除の額を記載する
算出した「本年中の合計所得金額の見積額」を基に、基礎控除の額を判定しましょう。
控除額を確認:「控除額の計算」の表に合計所得金額の見積額を当てはめ、基礎控除額を判定します。
該当欄にチェック:該当する行のチェックボックスにチェックを入れます。
「基礎控除の額」欄に記入:導き出した基礎控除額を「基礎控除の額」欄に転記し、最終的に適用される控除額として申告します。
ここまでの手順を踏むことで、基礎控除が正しく適用され、年末調整による所得税計算に反映されます。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
税制改正による業務負担は弥生給与 Nextで軽減しよう
基礎控除は、納税者本人の所得から一定額を差し引ける所得控除です。令和7年度・令和8年度の税制改正では、基礎控除額が段階的に引き上げられ、給与所得控除の最低保障額や扶養親族等の所得要件も見直されました。年末調整の担当者は、改正後の控除額や判定基準を把握し、2026年(令和8年)の最新様式を使用して手続きを進めることが大切です。
「弥生給与 Next」は、最新の税制や法令に自動対応し、控除額や源泉徴収税額を自動で計算可能です。年末調整の申告書をWeb上で配布・回収・修正できるため、従業員とのやり取りや申告内容の確認も効率化できます。税制改正に伴う年末調整業務を円滑に進めたい方は、無料の資料で詳しい機能をご確認ください。
-
※本記事は2026年7月24日時点の情報を基に制作しています。
※ご契約のプランによって利用できる機能が異なります。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
よくあるご質問
所得税の基礎控除額はどのように変わりましたか
令和8年度税制改正により、令和8年分の所得税の基礎控除額は以下のとおり引き上げられました。
- 合計所得金額132万円以下:95万円→104万円
- 合計所得金額132万円超336万円以下:88万円→104万円
- 合計所得金額336万円超489万円以下:68万円→104万円
- 合計所得金額489万円超655万円以下:63万円→67万円
- 合計所得金額655万円超2,350万円以下:58万円→62万円
- ※金額は「2025年(令和7年)分→2026年(令和8年)分」の順に記載しています。
合計所得金額2,350万円超の控除額に変更はありません。なお、今回の改正は所得税が対象であり、住民税の基礎控除額は据え置かれています。所得区分ごとの控除額は、前述の「合計所得金額ごとの控除額」の表も併せてご確認ください。
給与所得控除について、詳しくはこちらの記事で解説しています。
医療費控除や寄附金控除も年末調整で一緒に申告できますか
一緒に申告できるのは、年末調整の対象となる控除に限られます。雑損控除・医療費控除・寄附金控除、および初年度の住宅ローン控除は年末調整では対象外となるため、従業員本人が確定申告を行う必要があります。年末調整の案内時に、対象外となる控除も併せて伝えておくとスムーズです。
中途入社の従業員の年末調整はどのように行えばよいですか
前職の給与や賞与、源泉徴収された所得税額も併せて1年分の所得税を計算します。対象の従業員から前職の源泉徴収票を提出してもらい、合算して手続きを進めましょう。
中途入社の年末調整について、詳しくはこちらの記事で解説しています。
【無料で資料ダウンロード】「弥生給与 Next」でバックオフィス業務をスムーズに
「弥生給与 Next」で給与・勤怠・労務をまとめてサクッとデジタル化
弥生給与 Nextは、複雑な人事労務業務をシームレスに連携し、効率化するクラウド給与サービスです。
従業員情報の管理から給与計算・年末調整、勤怠管理、保険や入社の手続きといった労務管理まで、これひとつで完結します。
今なら、すべての機能を最大2か月間無料で利用できます!
この機会にぜひお試しください。
この記事の監修者税理士法人古田土会計
社会保険労務士法人古田土人事労務
中小企業を経営する上で代表的なお悩みを「魅せる会計事務所グループ」として自ら実践してきた経験と、約3,000社の指導実績で培ったノウハウでお手伝いさせて頂いております。
「日本で一番喜ばれる数の多い会計事務所グループになる」
この夢の実現に向けて、全力でご支援しております。
解決できない経営課題がありましたら、ぜひ私たちにお声掛けください。必ず力になります。