青色申告の現金主義による所得計算の特例とは?発生主義との違い、利用できる要件、届出方法を解説
更新

青色申告では、一定の要件を満たした場合に「現金主義による所得計算の特例」(以下、「現金主義の特例」)を利用できます。この特例を使うと、売上や経費を「実際に現金が動いたタイミング」で帳簿付け(記帳)できるようになり、原則である発生主義とは計上のタイミングが変わります。
ただし、現金主義の特例は「帳簿付けを簡単にする制度」というわけではありません。簡易簿記・複式簿記といった帳簿の形式とは別の制度で、変わるのはあくまで「いつ記録するか」というルールです。
なお、現金主義の特例を利用する場合は、通常の「青色申告決算書(一般用)」ではなく、「青色申告決算書(現金主義用)」という専用の様式を使用します。
この記事では、現金主義の特例が使える要件や届出方法、発生主義との違い、利用するメリット・デメリットに加え、2027年分から変わる青色申告特別控除の改正ポイントについてもわかりやすく解説します。
日付や金額などを入力するだけで、確定申告に必要な帳簿や申告書類が完成します
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です
【個人事業主におすすめ】無料から使える弥生のクラウド青色申告ソフト
現金主義は現金の受け渡しの時点で帳簿付けをする方法
現金主義とは、売上や経費について、預金や小切手などを含む現金を実際にやり取りしたタイミングで記帳する方法です。
ただし、個人事業主の帳簿付けの原則は発生主義です。
発生主義とは、現金の動きに関係なく取引が発生した時点で収益や費用を計上する方法です。青色申告では一定の条件を満たした場合のみ、現金主義での帳簿付けが特例として認められています。
現金主義と発生主義との違い
現金主義と発生主義の違いは、売上や経費を「いつ帳簿に記録するか」という点にあります。
現金主義では、実際に現金や預金が動いたタイミングで記帳します。一方、発生主義では、現金の受け渡しにかかわらず、商品やサービスの提供など取引が発生した時点で記帳します。
具体的な例で、現金主義と発生主義の違いを見ていきましょう。
現金主義の場合
代金を翌月払いとし、10万円分の仕入を行った場合、現金主義では実際に代金を支払った日にだけ記帳をします。
商品を仕入れた時点
仕訳なし
代金10万円を支払った時点
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 仕入高 | 100,000 | 現金 | 100,000 |
現金主義では、実際に現金や預金が動いたタイミングで記帳を行うため、帳簿と現金残高を照らし合わせやすいことが特徴です。
掛けで仕入れをした時点では帳簿付けをしないため、買掛金、つまり商品代金の未払の金額がどれくらいあるのか把握することができません。また、支払いが年度をまたいでしまうと当期に発生した費用を翌期に計上することになるため、正確な期間損益計算(一定期間の収支による利益算出)を行うことができません。
では、同じ条件で発生主義の場合はどう記帳するのか見てみます。
発生主義の場合
商品を仕入れた時点
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 仕入高 | 100,000 | 買掛金 | 100,000 |
代金10万円を支払った時点
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 買掛金 | 100,000 | 現金 | 100,000 |
上記のとおり、発生主義では、仕入れを行った時点で「仕入高」という費用を計上し、支払時には買掛金を消し込む仕訳を行います。
取引が発生した時点と実際に現金が動いた時点の両方を帳簿に記録するため、商品代金の未払い額なども把握しやすい記帳方法になっています。
なお、厳密には、費用は発生主義で計上する一方、収益は「実現主義」によって計上します。
実現主義とは、受注した時点や実際に入金された時点ではなく、商品やサービスの提供が完了し、代金を受け取る権利が確定した時点で収益を計上する考え方です。
もし収益も発生主義で計上すると、商品を引き渡す前やサービスを提供する前の段階で収益を計上することになり、実態に合わない場合があります。そのため、収益については、取引が完了して代金を受け取る権利が確定した時点で計上する実現主義が採用されています。
例えば、レストランで食事を提供し客が代金を支払った際、サービスの提供と対価の支払いで取引が成立しているため、店はこの時点で収益を計上します。客がクレジットカードで支払い、現金がすぐ手元に入らない場合でも同様に計上します。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
現金主義による帳簿付けが認められる4つの条件
日本の会計ルールでは、費用については発生主義、売上・収益については実現主義で計上するのが原則です。
ただし、下記の条件をすべて満たした個人事業主にのみ、現金主義による所得計算が特例として認められ、現金主義の考え方で帳簿付けをすることが可能になります。
ここからは、現金主義での帳簿付けが認められる条件について解説していきます。
- 【条件1】青色申告者であること
- 【条件2】小規模事業者であること(前々年分の特定の所得300万円以下)
- 【条件3】「現金主義による所得計算の特例を受けることの届出書」を期限内に提出していること
- 【条件4】事業所得または不動産所得があること(山林所得のみの場合は対象外)
【条件1】青色申告者であること
現金主義での帳簿付けが認められる条件の1つは、青色申告の事業者であることです。
白色申告の場合は、簡易な方法での帳簿付けが認められますが、現金主義ではないことに注意してください。
【条件2】小規模事業者であること(前々年分の特定の所得300万円以下)
小規模事業者であることも、現金主義による帳簿付けを行える条件の1つです。
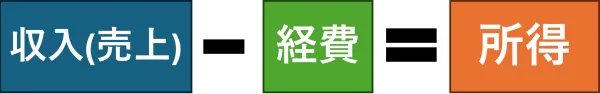
小規模事業者の定義は、「その年の前々年分の事業所得の金額および不動産所得の金額(青色事業専従者給与の額を必要経費に算入しないで計算した額)の合計額が300万円以下であること」です。なお、「所得」とは、売上(収入)から経費を差し引いた後の金額を指します。青色専従者給与は差し引かないところに注意してください。
【条件3】「現金主義による所得計算の特例を受けることの届出書」を期限内に提出していること
初めて現金主義の特例を受ける場合は、「現金主義による所得計算の特例を受けることの届出書」を提出する必要があります。
適用を受ける年の3月15日まで(その年の1月16日以後に開業した場合は、開業の日から2か月以内)に提出をします。一度提出すれば、特例の適用を継続する場合は毎年の提出などは不要です。
現金主義による所得計算の特例を受けることの届出書

-
※国税庁「A1-12 現金主義による所得計算の特例を受けるための手続
 」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
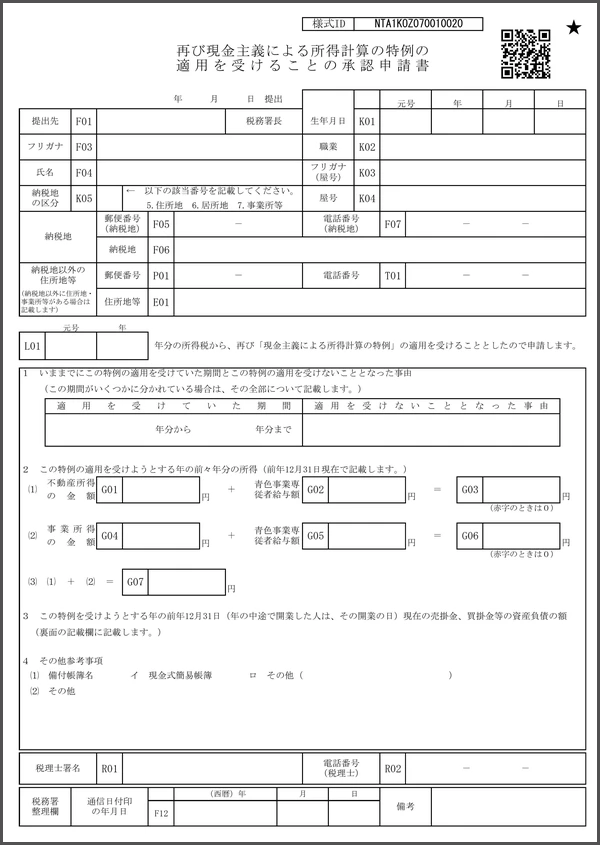
一方で、過去に特例の適用を受けたことのある青色申告者が、再び特例を受けようとする場合には、「再び現金主義による所得計算の特例の適用を受けることの承認申請書」を提出することになります。書式の名前が似ているため、提出前にどちらが該当するか確認しましょう。
初回の届出書との違いは、提出期限が特例を受けたい年の1月31日までであることと、届出書ではなく承認申請書(審査がある)という点です。
再び現金主義による所得計算の特例の適用を受けることの承認申請書
-
※国税庁「A1-12 現金主義による所得計算の特例を受けるための手続」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
なお、青色申告の承認を同時に申請したい場合には「所得税の青色申告承認申請書(兼)現金主義の所得計算による旨の届出書」という書式もありますので、各自の状況によって必要な手続きを期限までに行いましょう。
【条件4】事業所得または不動産所得があること(山林所得のみの場合は対象外)
現金主義によって計算することができるのは、不動産所得および事業所得がある場合です。
青色申告の承認申請ができるのは、事業所得、不動産所得または山林所得がある場合ですが、現金主義の特例については山林所得のみの場合は対象外になります。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
現金主義で青色申告を行う場合の3つのメリット
青色申告を行う小規模事業者だけに認められる現金主義での帳簿付けは、記帳タイミングのわかりやすさや管理のしやすさなど、主に3つのメリットがあります。
- メリット1:現金の受け渡し時に帳簿に付けるから迷わない
- メリット2:実際の入出金と完全に一致するため帳簿の内容を管理しやすい
- メリット3:入金前の売上を計上する必要はない
現金の受け渡し時に帳簿に付けるから迷わない
現金主義では、実際に現金や預金が動いた時点で記帳を行うため、「いつ計上すればよいか」を判断しやすい点が特徴です。
発生主義では取引が発生した時点で売上や経費を計上するため、売掛金や買掛金などを管理する必要があります。一方、現金主義では現金の入出金が記帳の基準となるため、売掛金・買掛金を意識せずに帳簿付けを進められます。
実際の入出金と完全に一致するため帳簿の内容を確認しやすい
現金主義では、現金や預金の動きに合わせて記帳を行うため、帳簿の内容を確認しやすいことがメリットです。
銀行口座の残高や帳簿上の数字を照らし合わせやすいため、記帳に誤りがあった場合でも原因を見つけやすくなります。また、減価償却費を除けば、銀行口座の入出金履歴や領収書、レシートなどをもとに記帳できるため、必要な資料も整理しやすくなります。
現在は、銀行振込や口座振替、クレジットカードなどを活用して取引を行うケースが一般的なため、「現金残高」よりも、銀行口座の残高と帳簿上の数字を連動させる形で管理することが多いでしょう。
入金前の売上を計上する必要はない
発生主義では、代金の入金前であっても、売上が確定した時点で収益を計上します。一方、現金主義の特例では、実際に入金された日が売上計上日になるため、まだ受け取っていない(未回収)売上代金について先に税金を納めるリスクが減ります。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
現金主義で青色申告を行う場合の2つのデメリット
現金主義による帳簿付けにはメリットがある一方、以下のような2つのデメリットもあります。
- デメリット1:掛取引や未払金・未収金の状況が把握しにくい
- デメリット2:月ごとの売上や儲け(経営状況)を正確に把握できない
掛取引や未払金・未収金の状況が把握しにくい
現金主義による帳簿付けでは、売掛金や買掛金、未収金・未払金などの状況を把握しにくい点がデメリットです。
発生主義での帳簿付けでは、売上や経費はその取引が発生した時点で記帳します。例えば、商品やサービスを提供した時点で売上を計上し、代金が未回収であれば「売掛金」として処理します。
一方、現金主義では、実際に入金や支払いが行われた時点で記帳するため、取引が成立していても現金の受け渡しがなければ帳簿に反映されません。
そのため、現金主義の帳簿だけでは、回収されていない売上代金や未払いの商品代金などを把握しにくく、別途管理が必要になります。
月ごとの売上や儲け(経営状況)を正確に把握できない
現金主義による帳簿付けは、経営状況を正確に把握しにくい点もデメリットです。現金主義では現金の動きを基準に記帳するため、取引が完了していても、まだ帳簿に反映されていない状態が生じることがあります。
例えば、商品を掛売で販売して代金の入金が後日になる場合や、掛仕入れを行って支払いが後日になる場合などです。 このように、取引の時期と収益・費用の計上時期がずれると、月ごとの売上や費用が実態どおりに反映されません。
そのため、「今月の売上はいくらか」「利益は出ているか」といった月次の経営状況を把握しにくくなります。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
現金主義で青色申告をする場合の6つのルール
青色申告の現金主義による記帳は、特例として認められた方法ですが、いくつかのポイントがあります。
-
- 青色申告特別控除は最大10万円まで
- 現金主義用の青色申告決算書を使用する
- 前受金で一時的な計上が生じることがある
- 貸倒損失(貸倒れ)という経費は存在しない
- 現金主義の決算書には棚卸高の欄がない
- 減価償却費の計算は必要(現金主義でも例外)
青色申告特別控除は最大10万円まで
現金主義の特例を利用した場合、青色申告特別控除は最大10万円までになります。
55万円・65万円(2027年分以降は最大75万円)の青色特別控除を受けるには貸借対照表の作成が必要です。しかし、現金主義の特例では「青色申告決算書(現金主義用)」を使用するため、貸借対照表を作成しません。そのため、より高額な青色申告特別控除要件を満たすことができません。
また、2027年分以降は青色申告の要件が変わります。前々年分の売上(収入金額)によっては、青色申告控除額が0円になることもあるため現金主義の特例を適用するか判断が必要です。
2026年(令和8年)分までの青色申告特別控除
現行(2026年分まで)の青色申告特別控除は最大65万円で、複式簿記での記帳やe-Tax申告などの要件に応じて65万円・55万円・10万円の3段階にわかれています。
2027年(令和9年)分以降の青色申告特別控除
令和8年度税制改正により、2027年分から控除額の区分が変更になります。最大控除額が65万円から75万円に引き上げられますが、e-Tax申告が必須となり、さらに優良な電子帳簿もしくは請求書データ等の自動連携が必要なります。
現在の55万円控除は廃止されるほか、前々年の収入が1,000万円を超える場合には、簡易簿記での10万円控除も受けられなくなります。
青色申告特別控除については、以下の記事で詳しく解説していますので参考にしてください。
優良な電子帳簿については、以下の記事で詳しく解説をしていますので参考にしてください。
-
※参考:国税庁「優良な電子帳簿の要件」
-
※参考:国税庁「法第4条((国税関係帳簿書類の電磁的記録による保存等))関係」
現金主義用の青色申告決算書を使用する
現金主義の特例を利用している場合は、通常の「青色申告決算書(一般用)」ではなく、「所得税青色申告決算書(現金主義用)」という専用の様式を使用します。
現金主義用の決算書は2枚で構成されており、一般用の決算書にある損益計算書の代わりに収支計算書を作成します。貸借対照表の提出は必要ありません。
所得税青色申告決算書(現金主義用)

前受金で一時的な計上が生じることがある
現金主義では、実際に現金や銀行口座(預金)に入金された時点で収益として計上します。
そのため、サービスをまだ提供していない段階で代金を受け取った場合(前受金)でも、受け取った年の収益として計上します されます。一方で前払金は支払った年の費用として計上します。
発生主義では、前受金は一度「前受金」として負債に計上し、サービスの提供が完了した時点で収益に振り替えます。一方、現金主義では入金時点で収益として扱うため、一時的に、実際のサービス提供のタイミングと収益の計上時期がずれることがあります。
貸倒損失(貸倒れ)という経費は存在しない
現金主義では売掛金を計上せず、実際に代金が入金された時点で収益を計上します。そのため、代金を回収できなくなったとしても、もともと売上にしていないため、貸倒損失として必要経費に算入することはできません。
取引先の倒産などによって代金の回収が見込めなくなった場合でも、貸倒損失として処理することができません。
一方、発生主義では、売上時点で売掛金を計上するため、その売掛金が回収不能になった場合は「貸倒損失」として必要経費に計上できます。
現金主義の決算書には棚卸高の欄がない
現金主義で使用する「青色申告決算書(現金主義用)」には、棚卸高を記入する欄がありません。
現金主義では、実際に入金された時点で売上を計上し、支払いを行った時点で仕入れや経費を計上します。そのため、発生主義のように棚卸資産を用いて売上と仕入を対応させる仕組みを採っていないからです。
なお、棚卸しとは、決算時に商品や材料などの在庫を確認し、期末時点の棚卸資産の金額を確定する作業です。しかし、現金主義ではこの仕組みを採らないため、在庫を多く抱える事業や業種では、一定期間の正確な利益や経営状況を把握しにくくなる場合があります。
減価償却費の計算は必要(現金主義でも例外)
現金主義で帳簿付けをしている場合でも、減価償却費の計算は必要です。
減価償却資産を購入すると実際に支出が発生しますが、その支出額を購入した年に全額必要経費とすることはできません。現金主義であっても、通常の減価償却と同様に、耐用年数に応じて毎年少しずつ必要経費に計上します。
なお、青色申告では、少額減価償却資産の特例を受けることができます。取得価額40万円未満(2026年3月31日以前の取得分は30万円未満)の減価償却資産を一括して経費にできる制度です。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
現金主義をやめて発生主義にする方法(手続き)
現金主義の特例の適用をやめて、発生主義にする場合は、「現金主義による所得計算の特例の適用を受けることの取りやめ届出書」を所轄の税務署へ提出します。
提出期限は、現金主義の特例の適用を取りやめようとする年の3月15日までです。
例えば、2027年(令和9年)分の申告から発生主義に切り替える場合は、2027年3月15日(月)までに届出書を提出する必要があります。
現金主義による所得計算の特例を受けることの取りやめ届出書

-
※国税庁「A1-13 現金主義による所得計算の特例を受けることの取りやめ手続」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
確定申告ソフトを使用すれば「発生主義×複式簿記」もできる!
確定申告ソフトを使えば、簿記などの専門知識がなくても複式簿記での帳簿付けができます。現金主義から原則の帳簿付け方法(複式簿記)へ切り替える際の、最も強力な対応策となります。
「青色申告は複式簿記が必要で難しそう」「取引タイミングの判断は?」と躊躇している方もいるかもしれません。しかし、弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで、ソフト側が複式簿記で帳簿を作成してくれます。
「やよいの青色申告 オンライン」のかんたん取引入力は、取引例を探して入力することもできるので、発生主義での取引も確認をしながら入力できます。
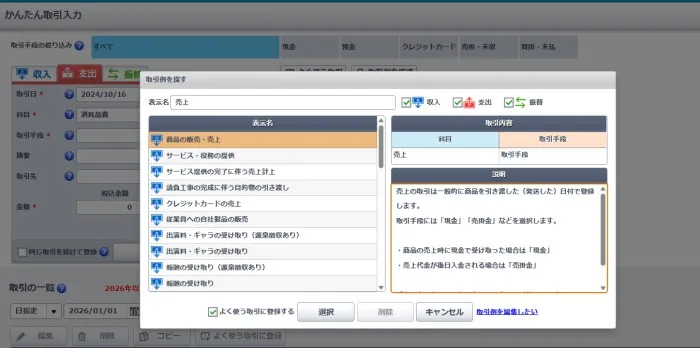
また、発生主義による複式簿記では、売掛金や買掛金、在庫なども含めて記録するため、未回収の売上や未払いの費用を把握しやすく、より正確に収支や経営状況を管理することができます。
「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで確定申告に必要な書類を自動作成できることはもちろん、e-Taxでの申告と優良な電子帳簿への対応が標準で備わっています。
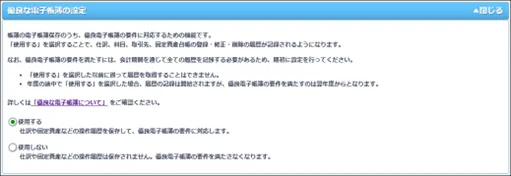
ただし、優良な電子帳簿の要件を満たすには、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。発生主義への切り替えを決めたら、その年の1月1日からすぐにソフトでの入力をスタートさせましょう。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
よくあるご質問
青色申告で「現金主義の特例」を受けるための届出書は、毎年提出が必要ですか?
いいえ、毎年提出する必要はありません。
最初に「現金主義による所得計算の特例を受けることの届出書」を提出すれば、その後は毎年提出する必要はありません。特例は継続して適用されます。
ただし、前々年の事業所得と不動産所得の合計額(専従者給与を差し引く前の金額)が300万円を超えた場合は、小規模事業者の要件から外れてしまうため、現金主義の特例を利用できなくなります。
この判定基準は「2年前(前々年)の所得」です。そのため、当年の帳簿を付け始める前の段階で、自分が特例の対象か外れているかは100%判断できます。不安な場合は、税務署や税理士などの専門家に相談しましょう。
詳細はこちらを参考にしてください。
青色申告で現金主義と発生主義の違いは?
青色申告の現金主義と発生主義の最大の違いは、「売上や経費を記録するタイミング」と、「適用できる青色申告特別控除の額」です。
現金主義とは、売上や経費について、預金や小切手などを含む現金を実際にやり取りしたタイミングで記帳する方法です。青色申告特別控除は最大10万円までです。
一方、発生主義とは、現金の動きに関係なく取引が発生した時点で収益や費用を計上する方法です。青色申告特別控除は、最大65万円(2027年分以降は最大75万円)です。
個人事業主の帳簿付けの原則は発生主義です。青色申告では、一定の条件を満たした場合のみ、現金主義の特例が認められています。
詳細はこちらを参考にしてください。
現金主義の特例をやめて発生主義にしたいとき、どのような手続きが必要ですか?
現金主義の特例をやめる場合は、取りやめようとする年の3月15日までに「現金主義の適用をやめる旨の届出書」を税務署に提出します。
たとえば、2027年(令和9年)分の取引から発生主義に切り替える場合は、2027年3月15日(月)までに届出書を提出してください。
ただし、発生主義に戻した年には、特例を利用していた最後の年の12月31日時点に残っていた売掛金や買掛金などを、発生主義に基づいて適切に処理する必要があります。
帳簿付けが難しくなるため、判断が付かないときは税務署や税理士などの専門家に相談することをおすすめします。
詳細はこちらを参考にしてください。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告ソフトなら簿記や会計の知識がなくても青色申告できる
青色申告ソフトを使うことで、簿記や会計の知識がなくても青色申告をすることができます。
今すぐに始められて、初心者でもかんたんに使える弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの青色申告 オンライン」は、初年度無料で使い始められ、無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
初心者にもわかりやすいシンプルで迷わず使えるデザイン
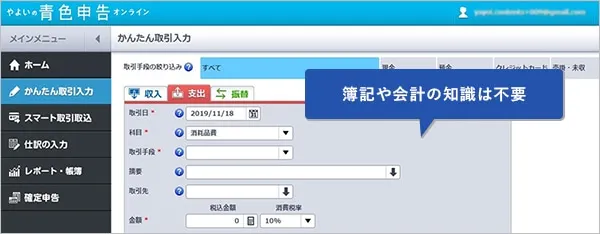
「やよいの青色申告 オンライン」は、初心者にもわかりやすいシンプルなデザインで迷わず使うことができます。日付や金額などを入力するだけで、青色申告に必要な複式簿記の帳簿と貸借対照表などの書類が作成できます。
取引データの自動取込&AIの自動仕訳で入力の手間を大幅に削減
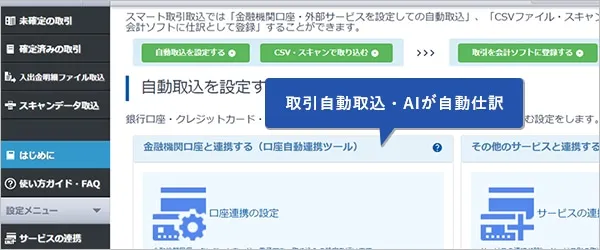
「やよいの青色申告 オンライン」は、
銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Taxに対応で最大65万円の青色申告特別控除もスムーズに
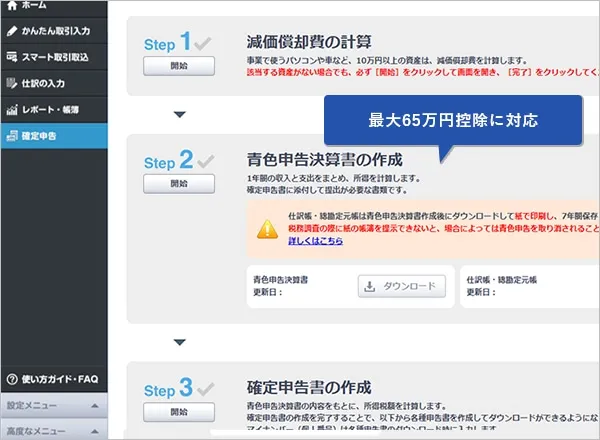
「やよいの青色申告 オンライン」は、画面の案内に沿って入力していくだけで、青色申告決算書や所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。青色申告特別控除の最大65万円/55万円の要件を満たした資料の作成もかんたんです。またインターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
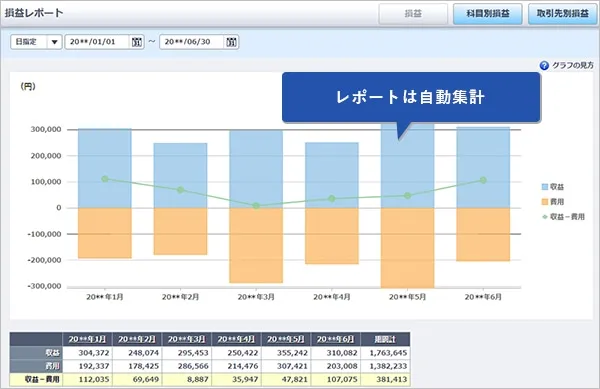
「やよいの青色申告 オンライン」に日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!

この記事の監修者宮原 裕一(宮原裕一税理士事務所 代表税理士)
「宮原裕一税理士事務所」代表税理士。弥生認定インストラクター。
弥生会計を20年使い倒し、経理業務を効率化して経営に役立てるノウハウを確立。経営者のサポートメンバーとして会計事務所を営む一方、自身が運営する情報サイト「弥生マイスター」は全国の弥生ユーザーから好評を博している。