青色申告の必要書類一覧|提出・添付書類の確認から提出方法まで解説
更新


個人事業主が青色申告を行うためには、確定申告書だけでなく、青色申告決算書や添付書類など必要書類は早めに準備しておくことが大切です。なお、法人にも青色申告がありますが、本記事では個人の青色申告について解説します。
確定申告書や青色申告決算書についての説明や書類の提出方法など、青色申告の基礎知識を紹介していきます。申告にあたって戸惑うことがないように、今のうちに必要書類と確定申告の流れを知っておきましょう。
なお、国税庁では、2026年9月に国税システムの更改を予定しています。確定申告書・青色申告決算書はじめ、青色申告に関わる書類や申請書・届出書の様式が新しくなります。様式の変更に当たり、申告書の控用はなくなり、申告書の配色は原則、白黒になる予定です。本記事では、新様式への変更を踏まえて解説しています。
また、税制改正により青色申告特別控除の上限・要件が2027年(令和9年)分から変わります。これは、2028年(令和10年)の3月15日(水)の申告期限分からが対象です。ただし、2026年分については変更がないため、本記事ではまず、2026年分のルールで青色申告を解説し、2027年での変更点は分けて解説します。
📖この記事でわかること
・青色申告で必要な「確定申告書」「青色申告決算書」と、青色申告特別控除のための記帳方法
・青色申告特別控除を受けるための青色申告決算書の作成方法やe-Taxでの提出方法
・「やよいの青色申告 オンライン」なら、青色申告特別控除のための複式簿記での記帳から確定申告書類の作成、e-Taxでの提出が可能です。詳細はこちらをご確認ください。
日付や金額などを入力するだけで、確定申告に必要な帳簿や申告書類が完成します
初年度無料ですべての機能が使用できます。
e-Taxも製品から直接できるので、自宅からかんたんに確定申告が可能です
【個人事業主におすすめ】無料から使える弥生のクラウド青色申告ソフト
青色申告とは確定申告の方法のひとつ
個人事業主の青色申告は、事業所得・不動産所得・山林所得のいずれかがある人が利用できる申告制度です。
自営業者やフリーランスのような個人事業主の確定申告方法には、青色申告と白色申告の2種類があります。青色申告を利用するには、あらかじめ税務署へ「所得税の青色申告承認申請書」を提出したうえで、一定の水準を満たす帳簿を備え付けて記帳し、その内容にもとづいて申告を行う必要があります。
青色申告の5つのメリット
青色申告をする場合、一定水準を満たす記帳が必要ですが、確定申告ソフトを利用すれば白色申告と作業はそれほど変わりません。さらに、青色申告には白色申告にはないメリットも多数あります。どのようなメリットがあるのか、主な5つを紹介します。
青色申告特別控除
記帳方法や申告方法にもとづき、10万円、55万円、65万円のいずれかの青色申告特別控除を受けられます。ただし、山林所得のみの事業者、事業規模にない不動産所得者の青色申告特別控除は最大10万円です。
なお、令和8年度税制改正により、2027年(令和9年)分以降は控除の上限額や要件が大きく変わります。その内容については後述します。
青色事業専従者給与
青色事業専従者給与とは、生計を同じくする配偶者などの親族に支払った給与を、必要経費にできる制度です。
青色事業専従者給与については、以下の記事で詳しく解説していますので参考にしてください。
貸倒引当金
青色申告では、売掛金や貸付金などの一括評価による貸倒れの見込み額として、その帳簿価額の合計額の5.5%以下(金融業は3.3%以下)の金額を、貸倒引当金として必要経費に計上できます。
貸倒引当金については、以下の記事で詳しく解説していますので参考にしてください。
純損失の繰越しと繰戻し
青色申告では、その年に生じた赤字(純損失)を、翌年以後3年間にわたって繰り越し、各年の黒字(所得)と相殺できます(純損失の繰越控除)。また、前年も青色申告をしている場合は、赤字を前年分に繰り戻して、前年に納めた所得税の還付を受けることもできます(純損失の繰戻し還付)。
繰越損失については、以下の記事で詳しく解説していますので参考にしてください。
少額減価償却資産の特例
青色申告では、40万円未満(2026年3月31日までに取得した資産は30万円未満)の減価償却資産を取得して使用開始した年に一括計上できる少額減価償却資産の特例を利用することができます(年間の合計額は300万円まで)。
少額減価償却資産については、以下の記事で詳しく解説していますので参考にしてください。
青色申告を選択できる事業者
青色申告ができるのは、事業所得、不動産所得、山林所得のある人のみです。それぞれの所得の内容について確認しておきましょう。
事業所得
事業所得とは、農業、漁業、製造業、卸売業、小売業、サービス業その他の事業を営む人が、その事業から得た所得です。自営業者やフリーランスの所得は、一般的に事業所得に該当します。
事業所得については、以下の記事で詳しく解説していますので参考にしてください。
不動産所得
不動産所得は、不動産の賃貸などで得た所得です。事業所得や譲渡所得に該当するものは除きます。
不動産所得については、以下の記事で詳しく解説していますので参考にしてください。
山林所得
山林所得とは、山林を伐採して譲渡したり、立木のまま譲渡したりして得た所得です。ただし、山林の取得から5年以内の譲渡は事業所得または雑所得、山の譲渡は譲渡所得です。
事前に提出が必要な青色申告承認申請書
個人事業主が青色申告をするためには、事前に「所得税の青色申告承認申請書」を管轄の税務署に提出しなければいけません。提出期限は、青色申告をしたい年の3月15日までです。
例えば、2027年分の所得について、青色申告で確定申告したい場合、2027年3月15日までに青色申告承認申請書を提出しなければなりません。ただし、その年の1月16日以後に新しく事業を始めた人は、事業開始から2か月以内に提出します。
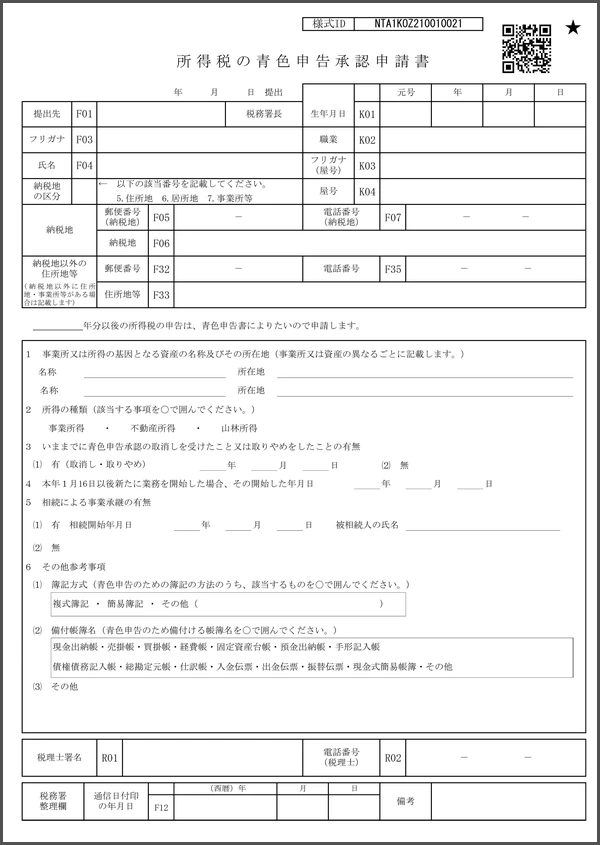
所得税の青色申告承認申請書
-
※国税庁「A1-8 所得税の青色申告承認申請手続
 」
- ※この様式は、2026年7月現在公開されている様式です。変更になることもあります。
所得税の青色申告承認申請書の新様式です。2026年9月の国税システム更改に伴い、様式が刷新されました。新様式では配色が原則として白黒になり、提出者用の「控用」がなくなっています。
記載項目で特に重要なのは以下の4つです。
- 青色申告を始めたい年分:「○年分以後の所得税の申告は、青色申告書によりたいので申請します。」の年分を記入します。ここを間違えると、希望する年分から青色申告を適用できない場合があります。
- 所得の種類:「事業所得」、「不動産所得」、「山林所得」のいずれかを選択します。
- 6(1)簿記方式:「複式簿記」、「簡易簿記」、「その他」から選択します。複式簿記は55万円、65万円の青色申告特別控除を受けるための前提となる重要な項目です(貸借対照表の添付や期限内申告、e-Taxなど控除額に応じた要件を満たす必要があります)。簡易簿記の場合は、適用できる青色申告特別控除は最大10万円です。
-
6(2)備付帳簿名:備え付ける予定の帳簿を選択します。基本的には以下の8種類を選択しましょう。
・現金出納帳
・売掛帳
・買掛帳
・経費帳
・固定資産台帳
・預金出納帳
・総勘定元帳
・仕訳帳 - その他、氏名・生年月日・納税地・職業・屋号などの基本情報を記入します。
青色申告と白色申告の違いについては、以下の記事で詳しく解説していますので参考にしてください。
なお、弥生が運営する起業・開業ナビでは「弥生のかんたん開業届」は、画面に沿って入力するだけで、開業届を含む必要書類を無料で作成できるクラウドサービスです。開業届だけでなく所得税の青色申告承認申請書など開業に必要な書類を作成することができるので、ぜひご利用ください。

無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告特別控除を受けるには
青色申告特別控除とは、青色申告を行う個人事業主が、帳簿の付け方や申告方法などの要件に応じて、所得から一定額を差し引ける制度です。控除を受けた分だけ課税対象となる所得が減り、所得税や住民税の負担を抑えられるため、青色申告のなかでも代表的な節税メリットといえます。
2026年(令和8年)分の確定申告では、控除額は帳簿の形式と申告方法に応じて、65万円、55万円、10万円の3区分に分かれます。
なお、令和8年度税制改正により、2027年(令和9年)分からは最大75万円に引き上げられます。2027年分(2028年に行う確定申告)以降は、この区分と要件が見直され、65万円以上の控除にはe-Taxによる申告が必須になるなど、必要となる要件が変わります。
2026年分までの青色申告特別控除の要件
2026年分の確定申告では、控除額は最大65万円になります。受けられる控除額分だけ課税される所得を減らすことができるので、必ず受けておきたい制度です。
控除額は、以下の3段階に分かれています。
| 特別控除額 | 要件 |
|---|---|
| 65万円 | 55万円の要件+①~②のいずれか ①e-Taxによる電子申告 ②優良な電子帳簿保存(訂正削除履歴) |
| 55万円 | 複式簿記+貸借対照表と損益計算書+期限内申告 |
| 10万円 | 簡易簿記など、上記65万円控除、55万円控除の要件を満たさない場合 |
- ※65万円の控除では、e-Taxもしくは優良電子帳簿のどちらかが必要です。
2027年分以降の青色申告特別控除の要件
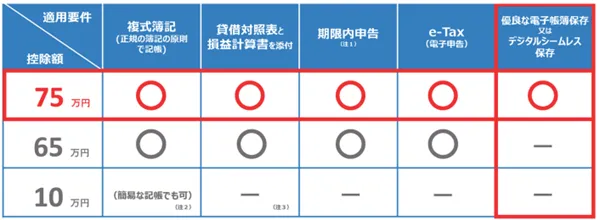
令和8年度税制改正により、2027年(令和9年)分の確定申告から、青色申告特別控除の上限額が引き上げられます。さらに要件が変更になります。
控除額は、75万円、65万円、10万円の3段階に変わります。
-
(注1) 還付申告の場合も確定申告期限までに提出が必要です。
(注2) 簡易な記帳の⽅のうち、事業所得⼜は不動産所得(事業として⾏われていない場合を除く。)を有し、これらの所得のいずれ かに係る前々年分の収⼊⾦額が 1,000 万円を超える場合には、10 万円の⻘⾊申告特別控除は適⽤されません。
(注3) 損益計算書の提出は必要です。
-
※前々年分の事業所得または不動産所得の収入金額が1,000万円を超える場合は適用対象から除外
※不動産所得に関しては、収入金額が1,000万円超の場合でも、「事業的規模」の方のみ控除対象外。「業務的規模」の方は最大10万円の控除を受けられる
65万円以上の特別控除を受けるためには、e-Taxが必須になります。書面(紙)での提出では10万円の控除額になってしまいます。また、前々年分の収入が1,000万円を超えている事業者が簡易簿記で帳簿付けをする場合は、特別控除の対象になりません。つまり特別控除は0円(ゼロ円)です。
優良な電子帳簿には、内容の訂正や削除を行った場合の履歴が残ることなどの各種システム要件があります。
また、会計期間(1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
また、請求書等のデジタルデータ(電子取引データ)を自動で保存し、帳簿に自動連携する仕組みに対応した制度が、電子帳簿保存法に新設されました。
最大65万円の特別控除の要件に加えて、この優良な電子帳簿か請求書データ等との自動連携のいずれかの要件を満たすと、最大75万円の特別控除を受けられます。
2027年(令和9年)分の確定申告に備え、今からe-Taxや優良電子帳簿・電子取引保存に対応できるよう準備しておきましょう。
弥生のクラウド確定申告ソフト「やよいの青色申告 オンライン」は、公益社団法人日本文書情報マネジメント協会(以下、JIIMA)が運営する「JIIMA認証」 の1つである「電子帳簿ソフト法的要件認証」を取得しています。(「電子帳簿ソフト法的要件認証(認証番号106800-00)」)
「やよいの青色申告 オンライン」では、直接e-Taxできて優良な電子帳簿にも対応しています。
優良な電子帳簿保存については、以下の記事で詳しく解説をしていますので参考にしてください。
-
※国税庁「優良な電子帳簿の要件」
-
※国税庁「法第4条((国税関係帳簿書類の電磁的記録による保存等))関係」
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告で提出が必要な書類
青色申告を行う際に提出が必要な書類は、確定申告書、青色申告決算書、その他の添付書類の3種類に大別できます。
なお、2026年9月の国税システム更改に伴い、様式が刷新されました。新様式では配色が原則として白黒になり、提出者用の「控用」がなくなっています。
確定申告書
確定申告書は、第一表と第二表の2枚を用意します。なお、土地・建物や株式の譲渡所得がある人など、分離課税の申告をする人は第三表、損失申告をする人は第四表も提出が必要です。
新様式となり「控用」が廃止になったため、必要に応じてコピーを取るなど、控えの作成・保有をしておくといいでしょう。
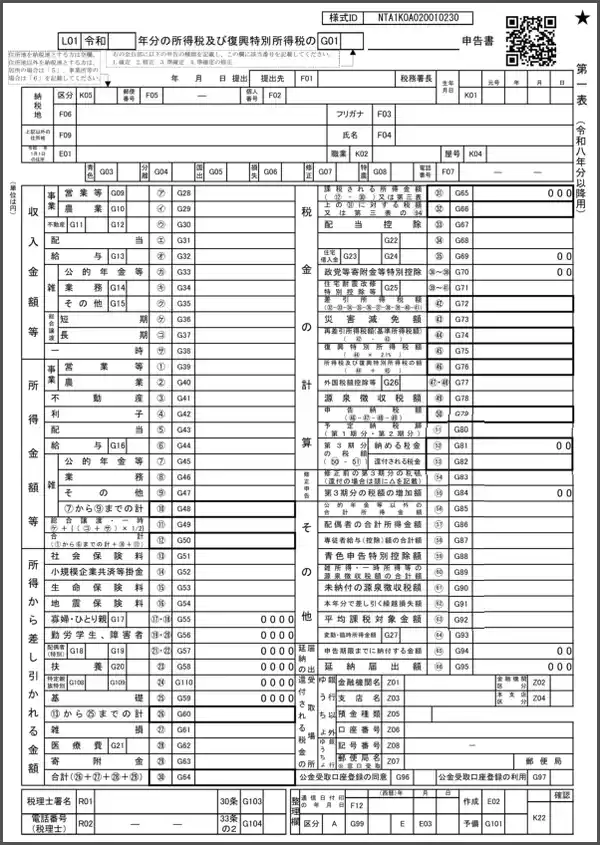
確定申告書 第一表
-
※国税庁「令和8年分の所得税等の確定申告書(案)」
- ※この確定申告書(案)は、2027年(令和9年)1⽉以降に使⽤が可能となる案として、2026年7月現在公開されている様式です。今後変更される場合があります。
確定申告書 第一表には、年間の収入や所得、控除金額、税額などを記載します。青色申告決算書の内容を転記するとともに、利用できる控除の金額なども忘れずに記入してください。
確定申告書第一表では、計算結果に応じて「納める税金」または「還付される税金」に金額が表示されます。「還付される税金」に金額がある場合は税金が還付され、「納める税金」に金額がある場合は、その金額を納付します。
確定申告書 第二表には、第一表の申告内容の内訳などを記載します。所得の内訳のほか、社会保険料控除や生命保険料控除、寄附金控除などの控除の内訳や、配偶者控除・扶養控除に関する事項を記載します。また、青色申告で青色事業専従者給与を適用する場合は、専従者の氏名や個人番号などを所定の欄に記入します。
確定申告書の詳しい記入方法は、以下の記事で解説していますので参考にしてください。
青色申告決算書(適用する青色申告特別控除額で添付ページが異なる)
青色申告決算書は、1年間の収入や経費などをまとめる書類です。損益計算書とその内訳、貸借対照表で構成されており、一般用様式では全4枚あります。記載する内容は、帳簿の数字を集計したものなので、作成前に記帳を完了させておくことが大切です。
青色申告決算書には、一般用様式と不動産所得様式、農業所得様式、現金主義様式の4種類がありますが、事業所得の申告には一般用様式を使います。
また、適用する青色申告特別控除額によって、作成・提出するページが異なります。55万円・65万円の控除を受ける場合は、複式簿記による記帳を行い、貸借対照表を含む1枚目から4枚目すべてを作成・提出する必要があります。
一方、10万円控除の場合は、貸借対照表(4枚目)の作成・提出は不要なため、損益計算書とその内訳である1枚目から3枚目を作成・提出します。
なお、青色申告決算書も新様式となり「控用」が廃止になったため、必要に応じてコピーを取るなど、控えの作成・保有をしておくといいでしょう。
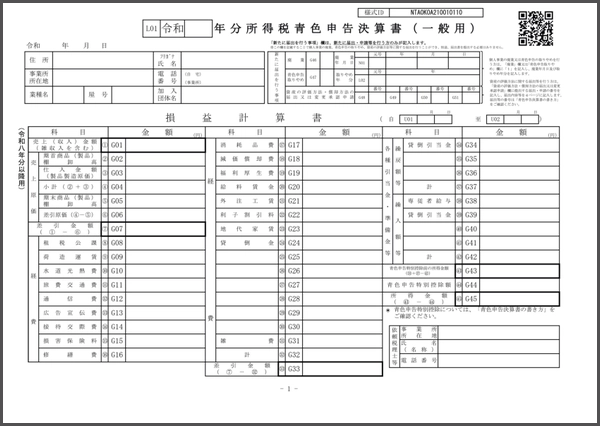
1枚目:損益計算書
所得税青色申告決算書(一般用)(1枚目)
-
※国税庁「令和8年分の所得税等の確定申告書(案)」
- ※この確定申告書(案)は、2027年(令和9年)1⽉以降に使⽤が可能となる案として、2026年7月現在公開されている様式です。今後変更される場合があります。
青色申告決算書の1ページ目は損益計算書です。 売上(収入)や売上原価、必要経費、青色申告特別控除などを記入し、1年間の事業の収支と所得金額を計算します。
最後に各項目を計算し、事業所得の金額を記入します。
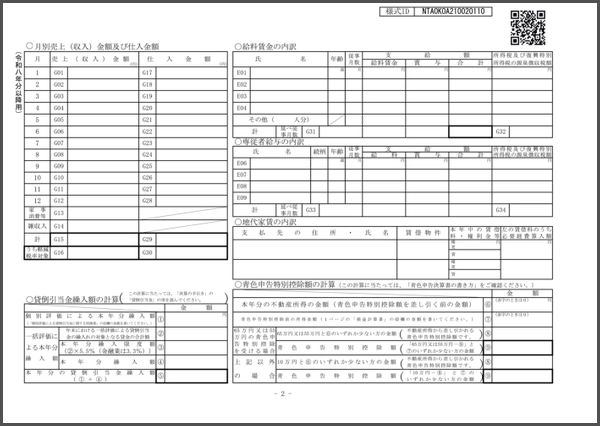
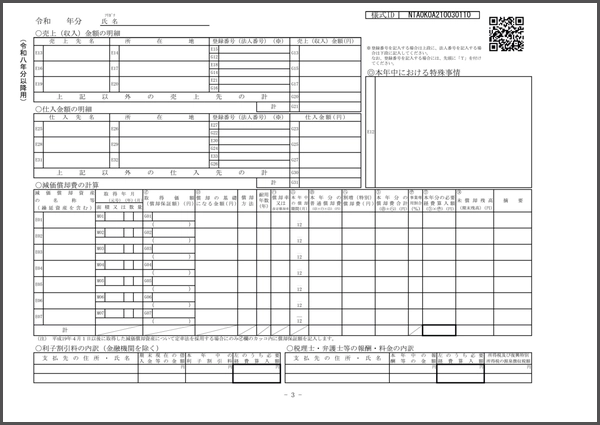
2~3枚目:損益計算書の内訳
所得税青色申告決算書(一般用)(2枚目)
-
※国税庁「令和8年分の所得税等の確定申告書(案)」
- ※この確定申告書(案)は、2027年(令和9年)1⽉以降に使⽤が可能となる案として、2026年7月現在公開されている様式です。今後変更される場合があります。
所得税青色申告決算書(一般用)(3枚目)
-
※国税庁「令和8年分の所得税等の確定申告書(案)」
- ※この確定申告書(案)は、2027年(令和9年)1⽉以降に使⽤が可能となる案として、2026年7月現在公開されている様式です。今後変更される場合があります。
青色申告決算書の2枚目と3枚目には、1枚目の損益計算書に記載した金額の内訳を記入します。
2枚目には、「月別売上(収入)金額及び仕入金額」「給料賃金の内訳」「専従者給与の内訳」「貸倒引当金繰入額の計算」「青色申告特別控除額の計算欄」などがあります。
3枚目には、「減価償却費の計算」「利子割引料の内訳」「地代家賃の内訳」「税理士・弁護士等の報酬・料金の内訳」「本年中における特殊事情」などを記入します。
いずれも帳簿や取引内容をもとに、該当する項目を記入します。給与を支払っていない場合など、該当しない項目は空欄のままでかまいません。
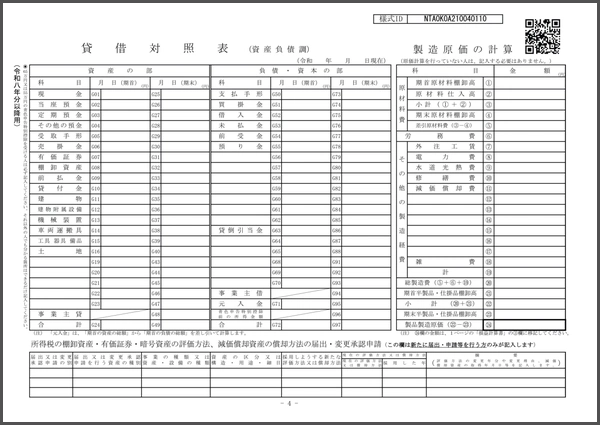
4枚目:貸借対照表
所得税青色申告決算書(一般用)(4枚目)
-
※国税庁「令和8年分の所得税等の確定申告書(案)」
- ※この確定申告書(案)は、2027年(令和9年)1⽉以降に使⽤が可能となる案として、2026年7月現在公開されている様式です。今後変更される場合があります。
青色申告決算書の4枚目は、貸借対照表です。「資産の部」と「負債・資本の部」を記入し、それぞれの合計額が一致していることを確認しましょう。
貸借対照表は、複式簿記で作成した帳簿をもとに作成します。日々の記帳が正しく行われていれば、その内容に基づいて記入できます。
また、製造業などで製造原価を計算する場合は、「製造原価の計算」欄も記入します。
なお、55万円・65万円の青色申告特別控除を受ける場合は、この貸借対照表まで作成・提出する必要があります。一方、10万円控除の場合は、貸借対照表の作成・提出は不要です。
青色申告決算書の詳しい内容は、こちらの記事で解説しますので参考にしてください。
所得控除や税額控除を受けるための証明書類(添付書類)|e-Taxなら提出省略書類も!
青色申告で所得控除や税額控除の適用を受ける場合は、控除の種類によって証明書類の提出や保存が必要になることがあります。
所得控除とは、所得税を計算する際に所得から差し引ける金額のことで、基礎控除や生命保険料控除、社会保険料控除など全部で16種類あります。適用できる控除を漏れなく申告することで、所得税や住民税の負担を軽減できる場合があります。
また、住宅ローン控除(住宅借入金等特別控除)のように、計算した税額から直接差し引く税額控除もあります。対象となる場合は忘れずに申告しましょう。
なお、e-Taxで申告する場合は、生命保険料控除証明書や社会保険料控除証明書など一部の証明書類について、必要事項を入力して送信することで提出を省略できます。
提出を省略した証明書類は、法定申告期限から5年間保存する必要があります。
所得控除の種類や内容については、以下の記事で解説していますので参考にしてください。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告の提出期限と3つの提出方法(e-Tax・窓口・郵送)
必要書類の準備が整ったら、書類を提出して確定申告をします。書類の提出期限と提出方法は、青色申告でも白色申告でも変わりません。
青色申告・確定申告の期間と期限はいつまで
確定申告の期限は、対象期間の翌年3月15日です。申告期間は、例年2月16日から3月15日までです。ただし、2月16日や3月15日が土日祝日に重なった場合は、翌平日になります。
2026年(令和8年)分の申告をする場合、所得税の確定申告期間は2027年2月16日から2027年3月15日までです。
青色申告特別控除の55万円・65万円(2027年分からは、65万円・75万円)を適用する場合は、期限内申告が要件です。申告期限を厳守しましょう。
確定申告の期間・期限については、下記の記事で詳しく解説していますので参考にしてください。
書類の提出方法|特別控除65万円以上はe-Tax一択!
確定申告書や青色申告決算書は、e-Tax(電子申告)・税務署への持参・郵送のいずれかの方法で提出できます。このなかでも、青色申告特別控除を受けるなら、e-Taxをおすすめします。
2026年(令和8年)分の確定申告では、65万円の青色申告特別控除を受けるために、「e-Taxによる電子申告」または「優良な電子帳簿」のいずれかの要件を満たす必要があります。このうち、e-Taxは、複式簿記で作成した申告書をインターネット経由で送信することで要件を満たせるため、多くの個人事業主にとっては、65万円控除の要件を満たしやすい方法といえます。
さらに、2027年(令和9年)分以降は、65万円・75万円の青色申告特別控除を受けるために、いずれもe-Taxによる電子申告が必要になります。
なお、75万円控除を受けるには、e-Taxによる電子申告など65万円控除の要件に加え、優良な電子帳簿または請求書等のデータの自動連携のいずれかの要件も満たさなければなりません。
書面(紙)で申告した場合は、複式簿記で記帳していても青色申告特別控除は最大10万円となるため、早いうちからe-Taxを利用できる環境を整えておくと安心です。
e-Taxを利用すれば、電子データで作成した確定申告書や青色申告決算書をインターネット経由で提出できます。税務署へ出向く必要がなく、受付期間中であれば原則24時間いつでも、自宅やオフィスから申告できるのもメリットです。
e-Taxで確定申告を行うには、原則としてマイナンバーカードと、マイナンバーカードの読み取りに対応したスマートフォンまたはICカードリーダーライターが必要です。
なお、税務署で発行を受けたID・パスワードで申告する「ID・パスワード方式」は、2025年(令和7年)10月1日をもって新規発行が終了しました。これから新たにe-Taxを利用する場合は、マイナンバーカード方式で手続きを行います。 ただし、すでにID・パスワード方式の届出を済ませている方は、引き続き利用できます。
-
※国税庁:e-Tax「ID・パスワードの新規発行停止について」
確定申告書類やe-Taxに必要な機器の準備が整ったら、「確定申告書等作成コーナー」やe-Taxに対応した確定申告ソフトを使って、税務署に確定申告書データの送信をします。
なお、融資や各種手続きなどで確定申告書の控えの提出を求められる場合に備えて、e-Tax送信後に交付される受信通知は、確定申告書の控えとあわせて保存しておくと安心です。受信通知には、氏名(名称)、提出先税務署、受付日時、受付番号、税目などが記載されており、電子申告を行ったことの証明になります。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
確定申告書への添付が必要ない書類(提出・添付不要)
確定申告での提出書類は、年々簡素化が進んでいます。以前は添付が必要だった書類が、現在は不要になっているものもあります。また、確定申告書類や決算書類に押印する必要もありません。2021年(令和3年)4月1日以降、税務関係書類への押印は原則として不要になり、消費税や相続税などの申告、各種届出についても、押印なしで行えます。
確定申告書の作成時には必要でも、提出の際には添付しなくてよい書類は、次のとおりです。
源泉徴収票の原本は提出不要
確定申告の際、源泉徴収票を確定申告書に添付する必要はありません。ただし、記載内容を確定申告書に転記する必要があるため、申告書の作成前に用意しておきましょう。
なお、源泉徴収票は、給与所得がある人に勤務先から発行される書類です。給与所得がなく、事業所得のみを申告する場合は、源泉徴収票の準備は不要です。
支払調書の提出は不要
個人事業主宛てに企業など事業者から発行される支払調書も、確定申告書類に添付する必要はありません。
支払調書は、企業や事業者が個人事業主などに報酬を支払った場合に、一定の要件に該当するときは税務署に提出する義務がある書類です。しかし、企業が支払先である個人事業主本人に支払調書を発行する義務はありません。そのため、支払調書を送ってくれない取引先があっても、請求する必要はありません。商慣習や好意で発行してくれているケースが多く、手間やコストの面から、個人事業主への発行を取りやめる企業もあります。
また、支払調書に記載される金額は、企業が1月から12月の間に「支払った」金額をもとに作成されるため、個人事業主自身が把握する1月から12月の「売上」金額とは一致しない場合があります。そのため、金額が食い違っていても問題はありません。むしろ、支払調書の金額から安易に計算・転記すると、かえって数字が合わなくなるおそれがあります。
支払調書がある場合は、あくまで金額を参考にする程度にとどめ、売上や源泉徴収税額などは、請求書(控え)や帳簿をもとに管理・集計しましょう。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
確定申告に提出・提示が必要なその他の書類
確定申告をするときは、確定申告書や青色申告決算書に加えて、下記の書類も用意します。なお、これらは青色申告かどうかにかかわらず必要な書類です。
本人確認書類(マイナンバーカード等)
下記のいずれかを本人確認およびマイナンバーの確認書類として用意します。
本人確認書類として利用できる書類
- マイナンバーカード
- マイナンバーが確認できる番号確認書類と身元確認書類
マイナンバーの番号確認ができる書類には、マイナンバー記載の住民票や通知カード(※)などが該当します。身元確認書類は、運転免許証やパスポート、健康保険証などの中から1点です。
- (※)マイナンバーの「通知カード」は2020年(令和2年)5月25日に廃止されていますが、通知カードに記載された氏名、住所などが住民票に記載されている内容と一致している場合に限り、引き続き番号確認書類として利用できます。
金融機関の口座番号(還付の場合)
所得税の還付がある場合は、還付金の振込を希望する金融機関の名称、支店名、口座番号がわかる通帳などを用意します。所得税の納付を口座引き落としや振替納税で行いたい場合は、ダイレクト納付の利用届出書や振替依頼書に口座番号などの記載が必要です。
所得を証明できる書類(青色申告以外の所得がある場合)
事業所得や不動産所得については青色申告決算書で所得の根拠が確認できます。一方で、確定申告書に記載が必要なその他の所得、たとえば株や配当の所得は別の証明書類の用意が必要です。
所得を証明できる書類の例
- 給与、報酬、賃金、年金などがある場合:源泉徴収票の原本、支払調書の原本
- 配当所得、一時所得、雑所得がある場合:例えば、一時所得の場合は、生命保険の解約返戻金の通知書など
- 特定口座(源泉徴収なし)で株の取引を行っている場合:年間取引報告書
- 土地、建物の譲渡があった場合:譲渡時の売買契約書、購入時の契約書、仲介手数料や印紙代の領収書など
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告の帳簿や申告書・領収書など必要書類の保存期間(7年・5年)
青色申告に必要な書類は、下記の期間保存しておかなければならないと決められています。きちんと整理して、必要なときに取り出せるようにしておきましょう。
保存期間は、いずれもその年分の確定申告期限の翌日から起算します。
青色申告に必要な書類の保存期間
- 帳簿類、決算関係書類、現金預金取引等関係書類:7年間
- 領収書や預金通帳:原則7年間
- 請求書や見積書などその他の書類:5年間
なお、適格請求書(インボイス)やその写しについては、消費税法に基づき、適格請求書発行事業者は原則として7年間保存する義務があります。また、仕入税額控除の適用を受ける事業者も、受け取ったインボイスを原則7年間保存しなければなりません。
保存期間がまちまちなので、いちばん保存期間の長い7年間に合わせて保存をしておけば間違いがなく、安心できますね。
電子データで受け取った領収書等の「データ保存義務」
電子帳簿保存法により、2024年(令和6年)1月以降に電子データで授受した請求書・領収書・見積書・契約書などは、原則として電子データのまま保存しなければなりません。電子取引で受け取った書類を紙に印刷して保存するだけでは、原則として保存義務を満たしません。一方、紙で受け取った書類は、従来どおり紙のまま保存できます。
保存するデータの形式に決まりはなく、PDF形式などで保存できます。ただし、電子帳簿保存法の要件を満たす必要があり、日付・金額・取引先で検索できるようにするなどの検索機能を確保しなければなりません。ただし、基準期間(前々年)の売上高が5,000万円以下で、かつ税務調査時にダウンロード要求に応じられるのであれば、検索要件を省略できます。また、この保存義務は電子データを受け取った側だけでなく、送った側にもあります。
電子帳簿の保存期間は、紙の帳簿と同じ
帳簿や書類を電子データで保存する場合でも、保存期間は紙で保存する場合と変わりません。つまり、帳簿類・決算関係書類・現金預金取引等関係書類は7年間、請求書・見積書・契約書・納品書などのその他の書類は5年間保存する必要があります。ただし、適格請求書発行事業者は、インボイスに該当する取引種類は7年間の保存が必要です。
確定申告ソフトで作成した帳簿を電子帳簿として保存する場合も同様で、電子化したからといって保存期間が短くなることはありません。
なお、保存期間が終了するまでは、税務調査などに備え、帳簿や書類を適切に管理・保存します。
電子帳簿保存法についての詳細は、以下の記事も参考にしてください。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告の難しい帳簿(複式簿記)や書類作成は確定申告ソフトにお任せ
「青色申告は複式簿記が必要で難しそう」「e-Taxに優良な電子帳簿…」と躊躇している方もいるかもしれません。しかし、青色申告の難しい複式簿記の帳簿付けも貸借対照表の作成も確定申告ソフトを使えば、作業を楽に終えることができます。簿記などの専門知識も必要ありません。
実際のところ、確定申告ソフトを使うなら、青色申告と白色申告とでは「作業の手間」はほぼ変わりません。それにもかかわらず節税効果は大きく異なります。白色申告を選ぶメリットはほとんどないと言えるでしょう。
「やよいの青色申告 オンライン」なら、日々の取引入力をするだけで確定申告に必要な書類を自動作成できることはもちろん、e-Taxでの申告と優良な電子帳簿への対応が標準で備わっています。
特に設定は不要で使い始めた日から優良な電子帳簿の要件を満たして帳簿付けがされます。
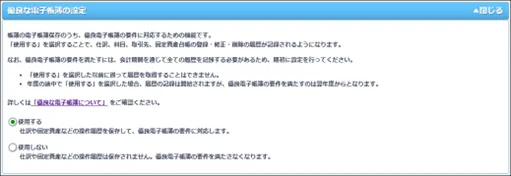
しかし、優良な電子帳簿の要件を満たすには、会計期間(個人事業主の場合、1月1日から12月31日)を通じてすべての履歴を記録する必要があります。
そのため、2026年から使用していれば、2027年分は、会計期間の最初1月1日から優良な電子帳簿で帳簿付けがされるので安心です。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
よくあるご質問
青色申告をするときに必要な書類は何ですか?
青色申告では、主に「確定申告書」と「青色申告決算書」を提出します。青色申告決算書は損益計算書と貸借対照表などで構成され、55万円・65万円(2027年分以降は65万円・75万円)の控除を受ける場合は貸借対照表まで作成・提出します(10万円控除の場合は貸借対照表は不要です)。このほか、所得控除や税額控除を受ける場合は、該当する証明書類を添付します(e-Taxなら一部の証明書類は入力送信で添付を省略できます)。なお、仕訳帳や総勘定元帳などの帳簿は、提出は不要ですが、作成して保存しておく必要があります。あわせて、マイナンバー関連の本人確認書類(マイナンバーカードなど)や、還付を受ける場合は振込先口座の情報も準備しておきましょう。前提として、青色申告をするには事前に「所得税の青色申告承認申請書」の提出が必要です。
青色申告決算書と確定申告書はどちらも提出する必要がありますか?
どちらも提出が必要です。確定申告書は、1年間の所得や税額を申告するための書類です。一方の青色申告決算書は、事業の収入や経費、利益の内訳を示す書類で、確定申告書に記載する事業所得の金額の根拠となります。青色申告決算書を提出しなければ、青色申告特別控除などの特典は受けられません。
青色申告で優良な電子帳簿を適用する場合、帳簿の保存期間は何年ですか?
優良な電子帳簿を適用する場合でも、帳簿の保存期間は原則として7年間で、通常の帳簿と変わりません。帳簿を電子データで保存する場合の保存期間は、紙で保存する場合と同じだからです。優良な電子帳簿は、65万円・75万円の青色申告特別控除の要件や、過少申告加算税の軽減措置に関わる制度であり、保存期間そのものを短くしたり長くしたりするものではありません。
2027年分からの青色申告特別控除で最大75万円を受けるのに必要な書類は?
2027年分(2028年に行う確定申告)以降に最大75万円の控除を受けるには、次の要件を満たす必要があります。まず、複式簿記による帳簿を作成し、損益計算書と貸借対照表を含む青色申告決算書を提出したうえで、e-Taxによる電子申告を申告期限内に行うことが前提です(これで65万円控除の要件を満たします)。
そのうえで、「優良な電子帳簿」または「請求書等データの自動連携」のいずれかの要件を満たすと、控除額が最大75万円になります。なお、優良な電子帳簿を適用するには、事前に税務署へ届出書を提出する必要があります。書面(紙)で申告した場合は、複式簿記で記帳していても控除は最大10万円にとどまるため、e-Taxの利用が必須です。
青色申告でe-Tax(電子申告)の場合も証明書類の提出は必要ですか?
e-Taxで申告する場合は、生命保険料控除証明書や社会保険料控除証明書などの一部の証明書類について、入力して送信することで提出を省略できます。ただし、提出を省略した書類は法定申告期限から5年間保存する必要がありますので、手元で保存してください。
青色申告の用紙(確定申告書や青色申告決算書)はどこで入手できますか?
国税庁のWebサイト(確定申告書等作成コーナーや手続案内ページ)からダウンロードして印刷できます。また、税務署の窓口で直接入手できるほか、「やよいの青色申告 オンライン」のような確定申告ソフトを利用すれば画面上で作成・電子提出(e-Tax)まで完了できます。
青色申告で「収支内訳書」の提出は必要ですか?
青色申告では収支内訳書の提出は不要です。収支内訳書は白色申告を行う方が提出する書類であり、青色申告を行う方は「青色申告決算書」を提出します。
無料お役立ち資料【「弥生のクラウド確定申告ソフト」がよくわかる資料】をダウンロードする
青色申告ソフトなら簿記や会計の知識がなくても青色申告できる
青色申告ソフトを使うことで、簿記や会計の知識がなくても青色申告をすることができます。
今すぐに始められて、初心者でもかんたんに使える弥生のクラウド青色申告ソフト「やよいの青色申告 オンライン」から主な機能をご紹介します。
「やよいの青色申告 オンライン」は、初年度無料で使い始められ、無料期間中もすべての機能が使用できますので、気軽にお試しいただけます。もちろん、確定申告やe-Taxでの申告が可能です!
初心者にもわかりやすいシンプルで迷わず使えるデザイン
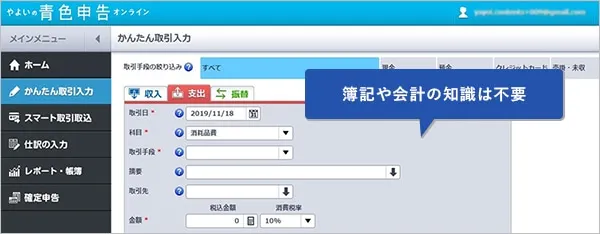
「やよいの青色申告 オンライン」は、初心者にもわかりやすいシンプルなデザインで迷わず使うことができます。日付や金額などを入力するだけで、青色申告に必要な複式簿記の帳簿と貸借対照表などの書類が作成できます。
取引データの自動取込&AIの自動仕訳で入力の手間を大幅に削減
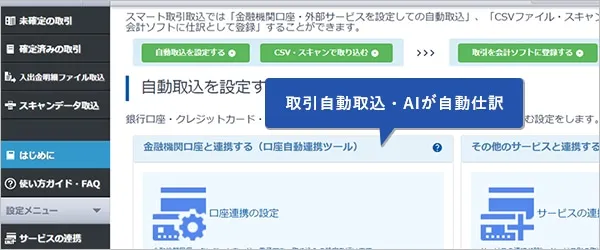
「やよいの青色申告 オンライン」は、
銀行・クレジットカードなどの金融機関の明細や電子マネー、POSレジ、請求書、経費精算等のサービスと連携すると日々の取り引きデータを自動で取得します。
自動取得した取引データはAIが自動で仕訳して帳簿に反映します。学習機能があるので、使えば使うほど仕訳の精度がアップします。紙のレシートは、スマホやスキャンで取り込めば、文字を認識してデータに変換し、自動で仕訳します。これにより入力の手間と時間が大幅に削減できます。
確定申告書類を自動作成。e-Taxに対応で最大65万円の青色申告特別控除もスムーズに
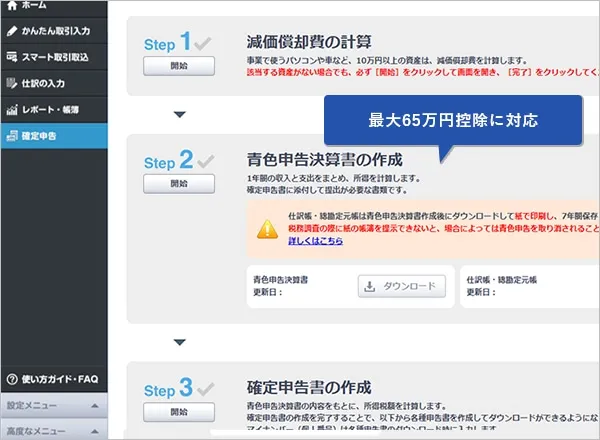
「やよいの青色申告 オンライン」は、画面の案内に沿って入力していくだけで、青色申告決算書や所得税の確定申告書、消費税の確定申告書等の提出用書類が自動作成されます。青色申告特別控除の最大65万円/55万円の要件を満たした資料の作成もかんたんです。またインターネットを使って直接申告するe-Tax(電子申告)にも対応し、最大65万円の青色申告特別控除もスムーズに受けられます。
自動集計されるレポートで経営状態がリアルタイムに把握できる
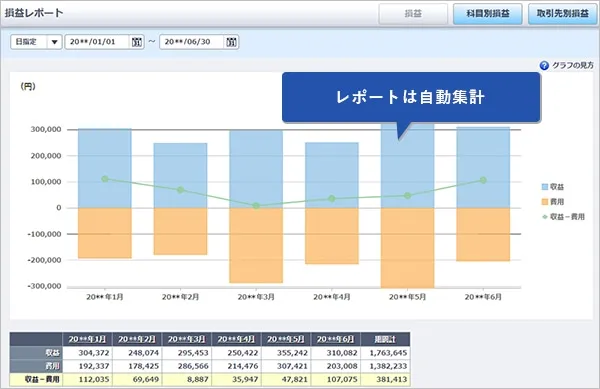
「やよいの青色申告 オンライン」に日々の取引データを入力しておくだけで、レポートが自動で集計されます。経営状況やお金の流れをリアルタイムで確認できます。最新の経営状況を正確に把握することで、早めの判断ができるようになります。
【損してない?】青色申告でいくら安くなる?売上・経費を入れて今すぐ比較!

この記事の監修者齋藤一生(税理士法人センチュリーパートナーズ代表)
東京税理士会渋谷支部所属。1981年、神奈川県厚木市生まれ。明治大学商学部卒。
税理士法人センチュリーパートナーズ代表として、渋谷・恵比寿エリアを中心に、会社設立、創業融資、税務顧問、税務調査対応、無申告の解消支援などを幅広くサポート。
特に、起業直後の法人支援や、申告期限を過ぎてしまった法人・個人の期限後申告を得意としています。副業の確定申告や税金について解説した「副業起業塾 」も運営しています。